1. Introdução
Em 22 de outubro de 2026, foi realizado o primeiro leilão de gás natural da União, promovido pela Pré-Sal Petróleo S.A. (PPSA), que resultou na comercialização de 1,1 milhão de metros cúbicos por dia (MMm³/d) de gás natural para 23 empresas, com o fornecimento previsto para ocorrer entre março e dezembro de 2027. A oferta foi distribuída entre cinco segmentos industriais: vidreiro, com 100 mil de metros cúbicos por dia (Mm³/d); ceramista, com 200 Mm³/d; siderúrgico, metalúrgico e de mineração, com 320 Mm³/d; químico e petroquímico, com 350 Mm³/d; e fertilizantes nitrogenados, com 130 Mm³/d. Todos os segmentos adquiriram integralmente os volumes disponibilizados para cada categoria, totalizando 110 lotes comercializados. O preço da molécula foi definido por uma fórmula vinculada a 115% do Henry Hub, acrescida de um prêmio fixo estabelecido no leilão. Os prêmios vencedores variaram entre US$ 1,82 e 4,01 por milhão de British Thermal Unit (MMBtu), resultando em um prêmio médio (ponderado pelo volume) de US$ 2,44 por MMBtu.
O preço médio alcançado no leilão chamou a atenção do mercado, especialmente diante das estimativas de redução de quase 60% no preço da molécula de gás natural em relação aos valores atualmente praticados no Brasil. Essa estimativa resulta da comparação entre o preço do gás da União e aquele calculado com base em contratos cujas fórmulas de precificação estão vinculadas ao petróleo Brent. Considerando as cotações médias mensais de setembro de 2026, de US$ 114,16 por barril para o Brent e de US$ 2,95 por MMBtu para o Henry Hub, a aplicação de uma fórmula equivalente a 12% do Brent resultaria em um preço de aproximadamente US$ 13,70 por MMBtu. Em contrapartida, aplicando-se a fórmula do gás da União, correspondente a 115% do Henry Hub, acrescidos do prêmio médio de US$ 2,44 por MMBtu, o preço estimado seria de US$ 5,83 por MMBtu. A comparação entre essas duas referências indicaria, portanto, uma redução de aproximadamente 57% no preço da molécula do gás natural.
Embora essa comparação indique uma diferença expressiva entre os preços, sua utilização para estimar o desconto efetivamente obtido pelos compradores pode conduzir a conclusões equivocadas, uma vez que desconsidera aspectos relevantes da formação dos preços e das condições de contratação do gás natural no mercado brasileiro. O primeiro aspecto diz respeito à existência de contratos de comercialização no mercado brasileiro, cujas fórmulas de precificação são vinculadas ao Henry Hub e apresentam estrutura equivalente à adotada no leilão da PPSA, baseada em 115% dessa referência, acrescidos de um valor fixo. A escolha entre fórmulas vinculadas ao Brent ou ao Henry Hub constitui uma decisão comercial dos compradores, que avaliam as alternativas disponíveis e selecionam aquela que consideram mais vantajosa diante de suas expectativas de preços e estratégias de suprimento.
Outro aspecto relevante são as condições contratuais associadas à aquisição do gás da União, que aumentam a complexidade da contratação, podendo implicar custos adicionais não explicitados na fórmula de precificação. O contrato de comercialização da PPSA estabelece um Compromisso de Retirada (Take-or-Pay) mais restritivo do que os observados em contratos disponíveis no mercado. Além disso, como o gás da união é entregue na saída da Unidade de Processamento de Gás Natural (UPGN), antes do ponto de entrada no sistema de transporte, o comprador precisa contratar integralmente os serviços de transporte necessários para movimentá-lo até o ponto de entrega desejado (ou por intermédio de agente comercializador).
Nesse contexto, este artigo busca contribuir para o debate, esclarecendo os pontos mencionados acima. Para isso, tem como objetivo analisar o impacto do preço do gás natural comercializado no leilão da PPSA sobre o custo de aquisição da molécula pelas empresas vencedoras, considerando tanto os preços que essas empresas poderiam obter no mercado quanto os custos implícitos associados às condições contratuais mais restritivas do gás da União.
Além desta introdução, o artigo está organizado em quatro seções. A Seção 2 apresenta a metodologia de formação do preço do gás da União comercializado no leilão da PPSA. A Seção 3 examina as principais referências de precificação utilizadas no mercado brasileiro. A Seção 4 compara o preço do gás da União com as alternativas disponíveis no mercado e estima o desconto potencial para as empresas vencedoras. Por fim, a Seção 5 apresenta as conclusões do estudo.
2. Formação do preço e condições contratuais do gás da União
2.1. Formação do preço do gás natural no leilão da PPSA
O preço do gás natural comercializado no leilão da PPSA foi definido pela seguinte fórmula:
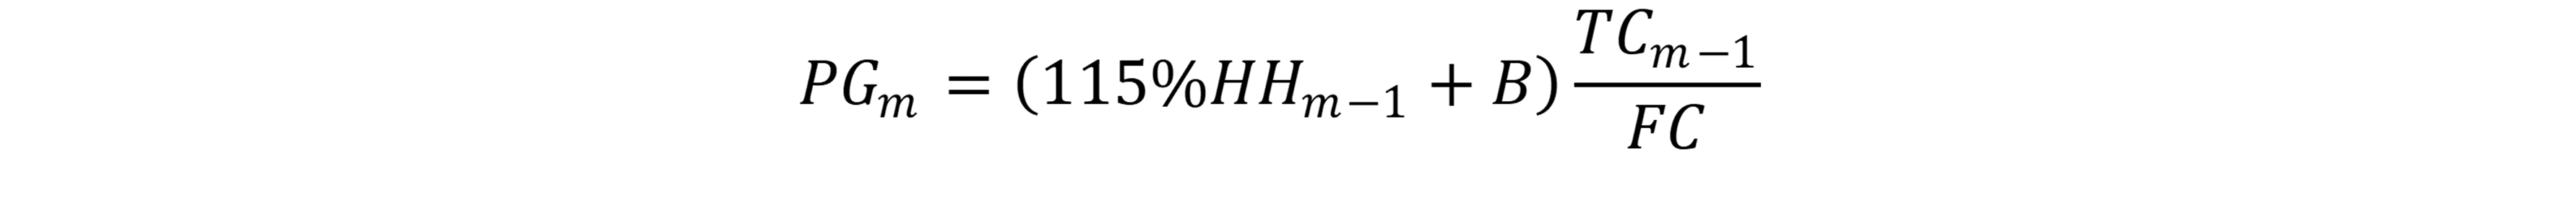
Em que PG corresponde ao preço do gás natural no mês m, expresso em R$/m³, HHm-1 representa a média das cotações diárias dos contratos futuros do Henry Hub, em US$/MMBtu, referentes ao mês anterior ao fornecimento (m – 1); B corresponde ao coeficiente da oferta vencedora, expresso em US$/MMBtu; TCm-1 representa a taxa de câmbio média do dólar comercial de venda, em R$/US$, também referente ao mês anterior ao fornecimento; e FC é o fator de conversão igual a 26,8081 m³ por MMBtu.
Para a análise do preço do gás no leilão, o principal componente da fórmula é 115% HHm-1 + B, uma vez que essa parcela determina o preço da molécula em US$/MMBtu. A taxa de câmbio e o fator de conversão são utilizados apenas para converter esse preço para R$/m³, não alterando o valor expresso em dólares por unidade de energia.
A competição no leilão ocorreu por meio dos lances para o coeficiente B, sendo vencedora a empresa que ofertasse o maior valor para esse coeficiente. A PPSA estabeleceu o valor mínimo de US$ 1,80 por MMBtu para o coeficiente B, e os participantes deveriam ofertar um valor de pelo menos US$ 0,02 por MMBtu superior a esse mínimo. Assim, o menor lance admissível correspondia a US$ 1,82 por MMBtu.
Vale ressaltar que a lógica por trás da precificação da Equação (1) tem origem na precificação Free on Board (FOB) do Gás Natural Liquefeito (GNL) exportado pelos Estados Unidos. No caso norte-americano, o termo “115%HH” corresponde ao custo (em US$ por MMBtu) com a aquisição do gás natural para liquefação, contabilizando a própria molécula e o adicional de transporte, e com o combustível utilizado no processo de liquefação. O coeficiente B corresponde ao custo de liquefação do gás natural (em US$ por MMBtu).
A Figura 1 compara o preço médio FOB do GNL exportado pelos Estados Unidos com o preço calculado pela fórmula de precificação apresentada na Equação (1), considerando um coeficiente B de US$ 3,70 por MMBtu. Esse valor corresponde à média do custo implícito de liquefação do GNL exportado pelos Estados Unidos nos últimos 36 meses, entre agosto de 2023 e setembro de 2026. Importante salientar que, neste custo FOB do gás exportado pelos EUA, não está incluído o custo do frete marítimo nem o custo de regaseificação do GNL no Brasil. A comparação evidencia a estreita relação entre as duas séries de preços, indicando que a fórmula de precificação do leilão da PPSA, com esse coeficiente, reproduz de forma bastante próxima a evolução dos preços FOB do GNL exportado pelos Estados Unidos.
Figura 1 – Comparação entre o preço do GNL exportado pelos EUA e a fórmula de precificação associada ao Henry Hub
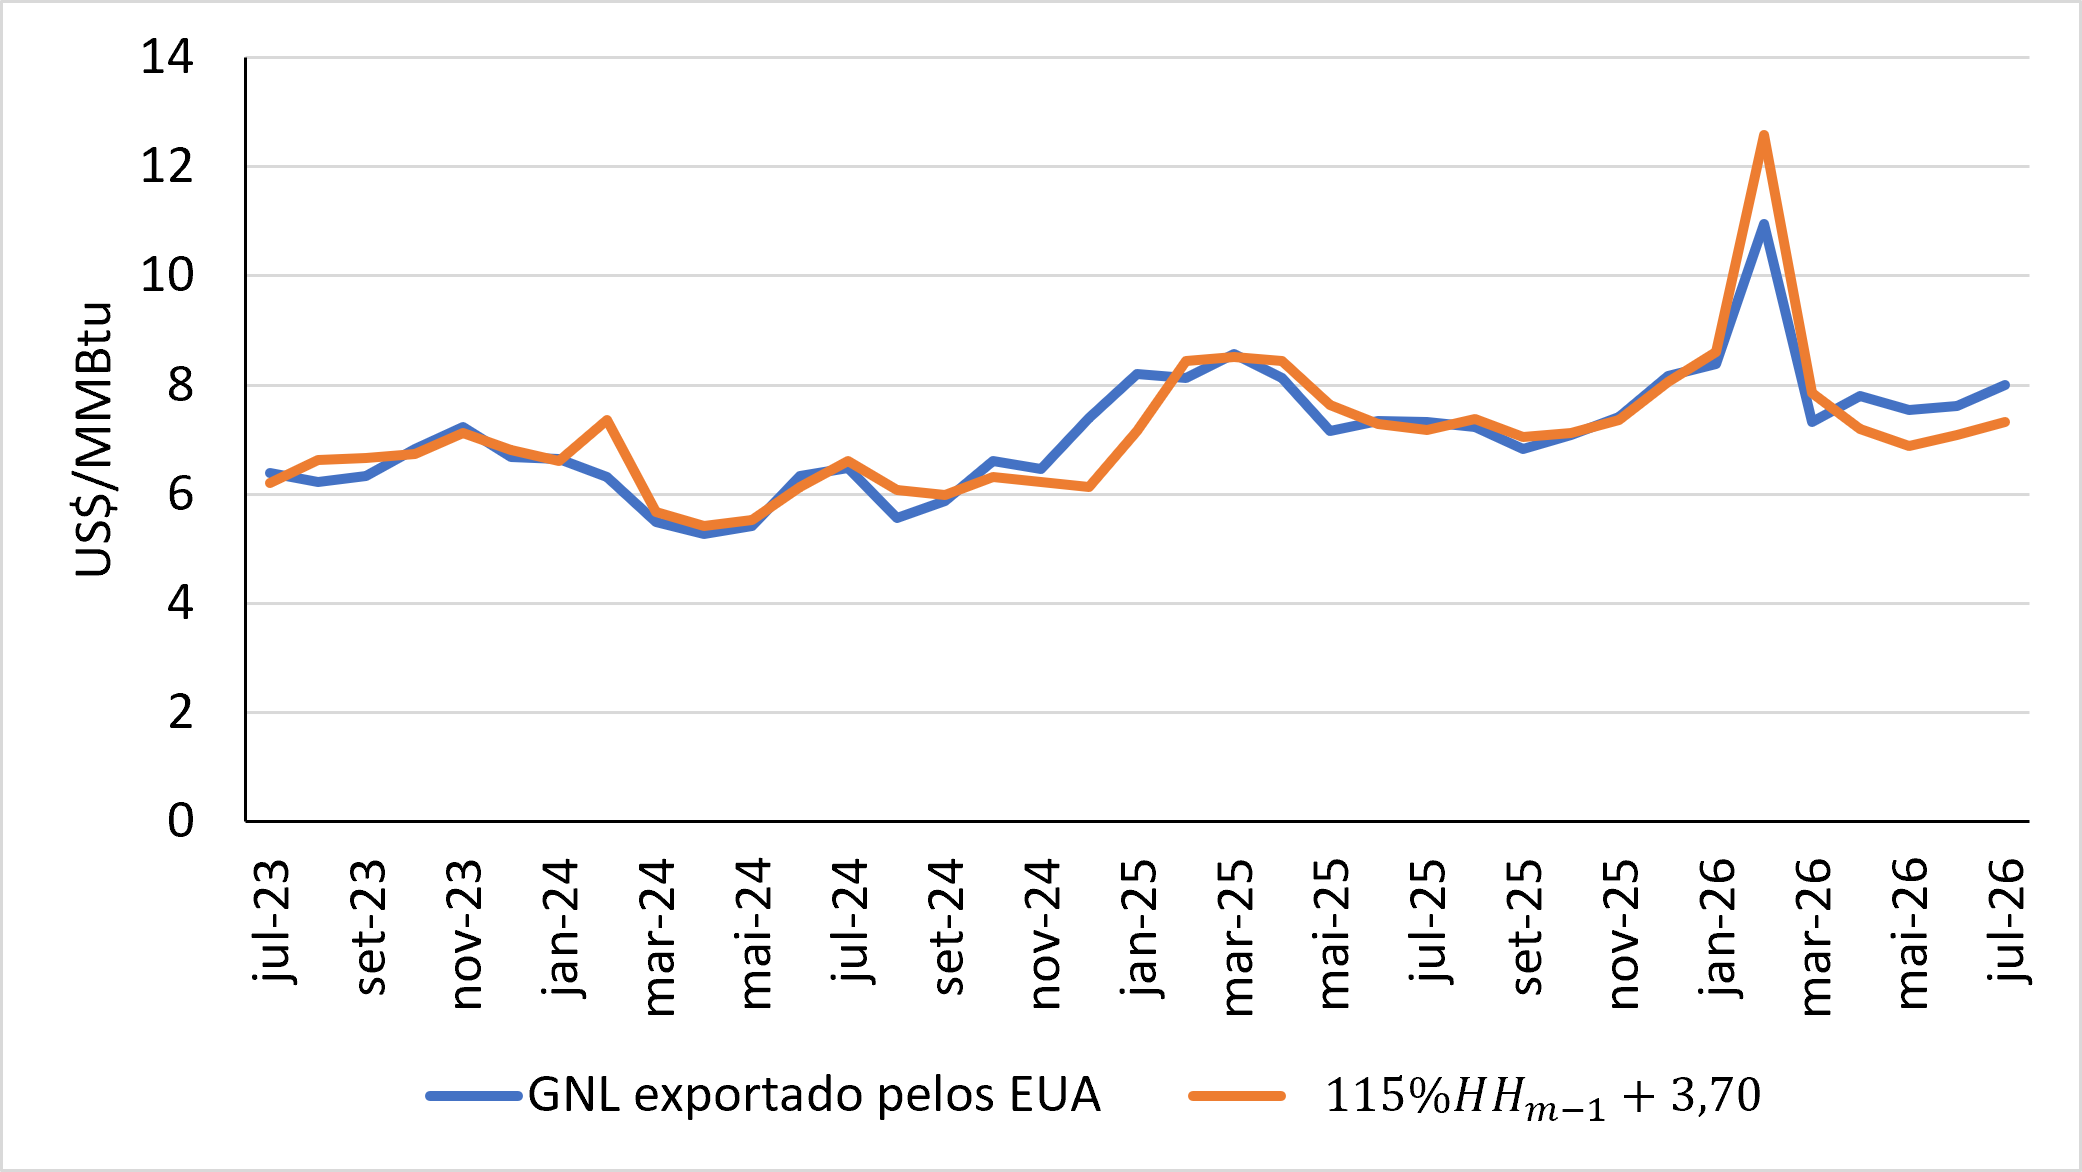
Nota: 1) Para calcular o preço de exportação do GNL dos Estados Unidos, foi utilizado o fator de conversão de 1.037 Btu por pé cúbico. 2) Para aplicação na fórmula de precificação, foi utilizada a média mensal das cotações diárias do Henry Hub Spot.
Fonte: elaboração própria com dados do EIA.
Isso significa que, dada a estrutura de precificação e de apresentação dos lances, o leilão da PPSA também pode ser interpretado como um leilão de deságio em relação ao preço médio de exportação do GNL dos EUA. Quanto mais próximo de US$ 3,70 por MMBtu for o coeficiente ofertado, menor será o deságio implícito e maior será o preço pago pela molécula. Considerando o coeficiente mínimo de US$ 1,80 por MMBtu, o deságio máximo teórico em relação a essa referência seria de US$ 1,90 por MMBtu.
No resultado do leilão, foram comercializados 1,1 MMm³/d, distribuídos entre cinco segmentos industriais. O segmento vidreiro adquiriu 100 Mm³/d, com coeficiente B de US$ 4,01 por MMBtu; o ceramista, 200 Mm³/d, com US$ 1,91 por MMBtu; o siderúrgico, metalúrgico e de mineração, 320 Mm³/d, com US$ 3,09 por MMBtu; o químico e petroquímico, 350 Mm³/d, com US$ 1,93 por MMBtu; e o de fertilizantes nitrogenados, 130 Mm³/d, com US$ 1,82 por MMBtu (Ramalho, 2026).
Os resultados evidenciam diferenças significativas entre os segmentos: o vidreiro pagou um ágio em relação ao preço de referência do GNL exportado pelos Estados Unidos, enquanto os segmentos ceramista, químico e petroquímico e de fertilizantes nitrogenados obtiveram preços com deságios próximos ao limite máximo permitido pelo leilão. Já o segmento siderúrgico, metalúrgico e de mineração apresentou um coeficiente intermediário. Considerando os volumes comercializados em cada segmento, o coeficiente B médio ponderado foi de US$ 2,44 por MMBtu, correspondente a um deságio médio de US$ 1,26 por MMBtu em relação ao custo implícito de liquefação de referência de US$ 3,70 por MMBtu, associado ao preço FOB do GNL exportado pelos Estados Unidos.
2.2. Condições contratuais: Take-or-Pay e local de entrega
No leilão, os contratos oferecidos pela PPSA estabelecem um compromisso mínimo de retirada (take-or-pay) correspondente a 95% da quantidade diária contratada (QDC), calculado com base na média mensal. A parcela paga e não retirada não poderá ser recuperada posteriormente, caracterizando um Take-or-Pay não recuperável. Isso significa que a compradora deve pagar mensalmente, por no mínimo, o equivalente a 95% da QDC vezes o número de dias do mês, independentemente do volume efetivamente consumido, sem possibilidade de recuperação em meses posteriores.
O ponto de entrega do gás natural será na saída da Unidade de Tratamento de Gás de Itaboraí (UTGITB), associada à Rota 3 do pré-sal, antes da entrada no gasoduto Itaboraí–Guapimirim (GASIG). Nesse local, ocorrem a disponibilização do gás e as transferências de custódia, propriedade e riscos para a compradora. Dessa forma, para movimentar o volume adquirido, a vencedora deverá contratar tanto a capacidade de entrada quanto de saída no sistema de transporte de gás natural. Essa contratação poderá ser realizada diretamente pela compradora ou por meio de um agente comercializador (Comercializador Contraparte), que poderá intermediar o acesso à infraestrutura de transporte mediante remuneração.
3. Formação de preços e condições contratuais no mercado brasileiro de gás natural
3.1. Formação do preço do gás natural no mercado brasileiro
Historicamente, o preço da molécula do gás natural no mercado brasileiro esteve associado à cotação internacional do petróleo Brent, sendo definido, como um percentual dessa referência. Nos últimos anos, entretanto, esse modelo vem passando por mudanças, com a introdução de fórmulas de precificação baseadas em referências do mercado de gás natural, como o Henry Hub (e implicitamente o GNL exportado pelos EUA), a exemplo da Equação (1). Nesse contexto, observa-se uma tendência de maior diversificação dos mecanismos de formação de preços, com a possibilidade de combinação de indexadores vinculados ao Brent e ao Henry Hub. Nesse caso, o preço da molécula do gás natural pode ser expresso pela seguinte equação:
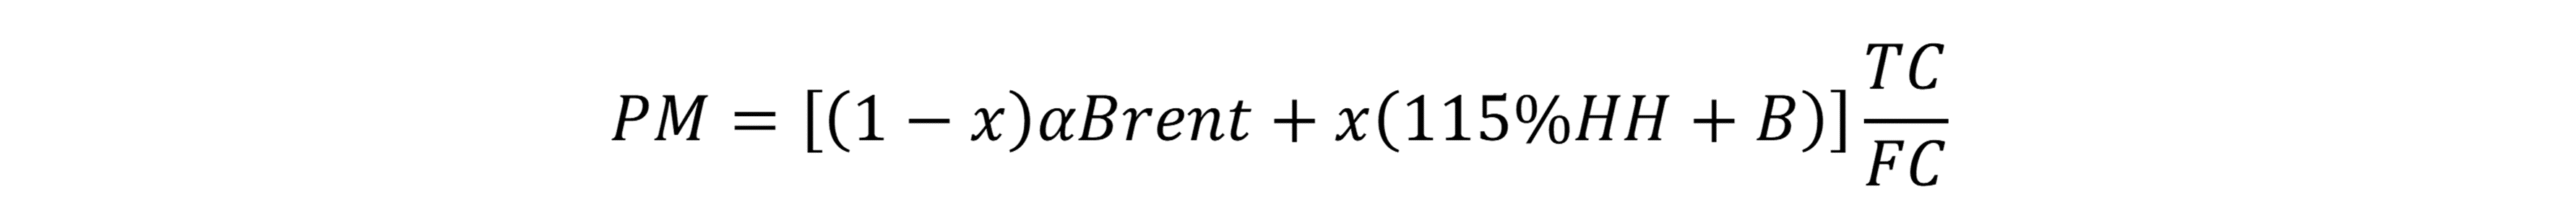
Em que corresponde ao preço da molécula do gás natural, expresso em R$/m³, α é o coeficiente angular de indexação ao Brent, TC é a taxa de câmbio e FC é Fator de Conversão igual a 26,8081 m³ por MMBtu, x é o peso de ponderação da fórmula de precificação indexada ao Henry Hub. Consequentemente, o peso de ponderação da fórmula de precificação indexada ao Brent é dado por “1 – x ”.
Nesse modelo de precificação, o vendedor define tanto o coeficiente de indexação ao Brent quanto o coeficiente B da fórmula indexada ao Henry Hub, de modo que ambas as modalidades resultem em preços médios equivalentes ao longo do período contratual. Para isso, o vendedor incorpora aos parâmetros de precificação suas premissas sobre a evolução dos preços internacionais do petróleo Brent e do gás natural no mercado norte-americano. Sob essas premissas, as duas fórmulas são economicamente equivalentes para o vendedor, embora possam apresentar resultados distintos caso a evolução efetiva dos preços seja diferente da projetada.
A partir dessa equivalência, o comprador pode escolher a modalidade de precificação que considera mais adequada às suas expectativas de mercado e à sua estratégia de exposição aos preços internacionais. É possível optar por uma fórmula integralmente indexada ao Brent (x = 0), integralmente indexada ao Henry Hub (x = 1) ou por uma combinação de ambas. Assim, a escolha da ponderação entre os indexadores constitui uma decisão do comprador.
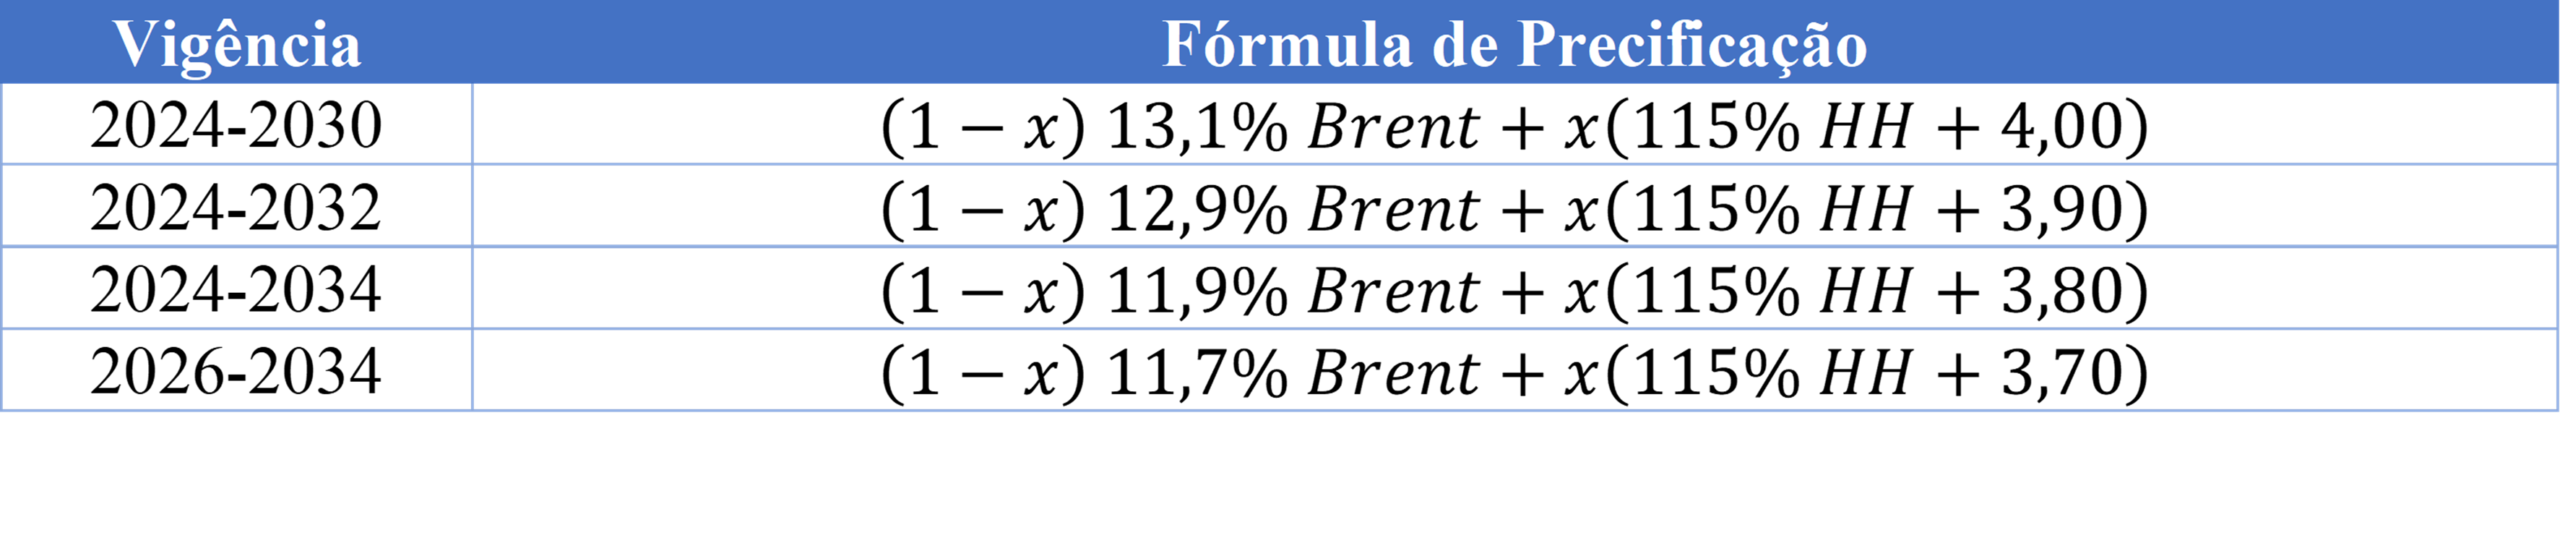
A Tabela 1 apresenta exemplos das fórmulas de precificação adotadas pela Petrobras nos contratos de fornecimento de gás natural às distribuidoras de gás canalizado, considerando diferentes prazos de vigência e as condições aplicáveis a partir de 2026. Ressalte-se que os preços dos contratos de venda de gás para as distribuidoras são publicados pela ANP. Isto não acontece com os preços dos contratos de venda de gás para os consumidores livres. Este artigo adotará a hipótese de que as fórmulas de precificação vigentes nos contratos oferecidos às distribuidoras também estão disponíveis para os grandes consumidores livres.
Nas fórmulas indexadas ao Henry Hub, o coeficiente B varia entre US$ 3,70 e US$ 4,00 por MMBtu, enquanto os coeficientes de indexação ao Brent variam entre 11,7% e 13,1%. Esses parâmetros representam as equivalências estabelecidas pela Petrobras entre as duas modalidades de precificação, com base nas premissas da companhia sobre a evolução dos preços internacionais do petróleo e do gás natural na época de elaboração dos contratos.
Tabela 1 – Fórmulas de precificação nos contratos da Petrobras com as distribuidoras de gás canalizado (a partir de 2026)
Fonte: Elaboração própria dos autores com dados da CNI (2025).
Os valores do coeficiente B apresentados na Tabela 1 têm como referência dezembro de 2022. Esse coeficiente é reajustado anualmente, no mês de agosto, com base na variação do índice de preços ao produtor dos Estados Unidos (Producer Price Index – PPI), considerando o índice de dezembro do ano anterior. Em relação aos valores originais, os preços vigentes a partir de agosto de 2026 apresentaram um reajuste de aproximadamente 1,1%. Para fins desta análise, esse reajuste será desconsiderado.
Portanto, as fórmulas de precificação da Petrobras na Tabela 1 ilustram que os compradores de gás natural no mercado brasileiro podem optar por atrelar o preço da molécula do gás natural ao preço do GNL exportado pelos Estados Unidos, baseada em 115% da cotação do Henry Hub acrescida de um coeficiente B entre US$ 3,70 e US$ 4,00 por MMBtu, ou manter a indexação tradicional ao Brent, com coeficientes entre 11,7% e 13,1%. A escolha entre essas alternativas, ou por uma combinação de ambas, cabe ao comprador e depende de suas expectativas quanto à evolução futura dos mercados internacionais de petróleo e gás natural.
Vale salientar que os contratos de fornecimento de gás natural da Petrobras apresentados na Tabela 1 são contratos de longo prazo, com vigências entre 7 e 11 anos. Entretanto, existem no mercado brasileiro contratos às distribuidoras com diferentes prazos de duração que também utilizam fórmulas de precificação indexadas ao Henry Hub. Embora o componente de 115% da cotação do Henry Hub seja geralmente mantido, o coeficiente B pode variar tanto em função do fornecedor quanto do prazo de vigência contratual. Essa estrutura de precificação reflete a relação entre a fórmula do Henry Hub e o preço do GNL exportado pelos Estados Unidos (ver Figura 1), sendo o coeficiente B responsável por determinar o prêmio ou desconto em relação ao GNL norte-americano. Para fins de comparação neste artigo, serão utilizados os preços dos contratos da Petrobras expressos na Tabela 1, uma vez que a empresa constitui a principal referência de preços para o mercado brasileiro. Ressalta-se, contudo, que os coeficientes B praticados em outros contratos podem ser superiores ou inferiores aos apresentados, dependendo do fornecedor e do prazo contratual.
3.2. Condições contratuais: Take-or-Pay e local de entrega
Embora as condições de Take-or-Pay possam variar consideravelmente no mercado brasileiro, os contratos da Petrobras com as distribuidoras de gás canalizado estabelecem um compromisso mínimo de retirada correspondente a 90% da QDC, calculado em base mensal. O volume pago e não retirado pode ser recuperado ao longo da vigência contratual e, inclusive, após o encerramento do contrato. Em geral, os compradores dispõem de um prazo de até 120 dias após o término da vigência contratual para recuperar os volumes pagos e não retirados.
Quanto ao local de entrega, existem duas modalidades principais de comercialização do gás natural no mercado brasileiro, que se distinguem pela responsabilidade pela contratação e pela gestão do transporte. Na primeira, a entrega ocorre no ponto de saída do sistema de transporte. Nesse caso, o vendedor é responsável pela contratação das capacidades de entrada e de saída necessárias para levar o gás até o ponto de entrega, gerenciando o transporte de forma integrada e repassando os respectivos custos ao comprador. Na segunda modalidade, a comercialização ocorre dentro do sistema de transporte. Nesse arranjo, o vendedor é responsável pela contratação da capacidade de entrada, enquanto o comprador contrata e gerencia a capacidade de saída necessária para levar o gás até suas instalações. Os custos de transporte de entrada permanecem incorporados ao preço cobrado pelo vendedor, enquanto os custos relativos à saída ficam sob responsabilidade do comprador.
4. Impactos do leilão do gás da União
4.1. Comparação do preço da molécula do gás natural
A comparação entre o preço da molécula do gás natural comercializado no leilão da PPSA e aquele disponível nos contratos vigentes no mercado brasileiro deve considerar as diferenças entre as fórmulas de precificação utilizadas. No leilão da PPSA, o preço é determinado por uma fórmula indexada ao Henry Hub, correspondente a 115% da cotação desse indicador acrescida do coeficiente B definido no lance vencedor. No mercado brasileiro, embora historicamente predominem fórmulas indexadas ao petróleo Brent, os compradores também podem ter acesso a contratos com fórmulas baseadas no Henry Hub, que apresentam estrutura igual à utilizada pela PPSA.
Essa semelhança permite comparar diretamente os coeficientes B das duas modalidades de contratação. No leilão da PPSA, os coeficientes variaram entre US$ 1,82 e US$ 4,01 por MMBtu, enquanto os contratos da Petrobras com as distribuidoras de gás canalizado apresentam valores entre US$ 3,70 e US$ 4,00 por MMBtu. Considerando o coeficiente médio ponderado do leilão de US$ 2,44 por MMBtu, foi observado uma redução no preço da molécula de US$ 1,26 a US$ 1,56 por MMBtu em relação às referências da Petrobras.
A comparação por segmento consumidor evidencia diferenças relevantes. No setor vidreiro, o coeficiente de US$ 4,01 por MMBtu foi praticamente igual à referência de US$ 4,00 por MMBtu e superou em US$ 0,31 a referência de US$ 3,70 por MMBtu. Na siderurgia, metalurgia e mineração, o coeficiente de US$ 3,09 por MMBtu foi inferior em US$ 0,61 a US$ 0,91 por MMBtu às referências da Petrobras. Para os segmentos de cerâmica e químico e petroquímico, os coeficientes foram, respectivamente, de US$ 1,91 e US$ 1,93 por MMBtu, representando diferenças de US$ 1,79 a US$ 2,09 por MMBtu e de US$ 1,77 a US$ 2,07 por MMBtu em relação às referências da Petrobras. Por fim, no setor de fertilizantes nitrogenados, o coeficiente de US$ 1,82 por MMBtu foi inferior em US$ 1,88 a US$ 2,18 por MMBtu.
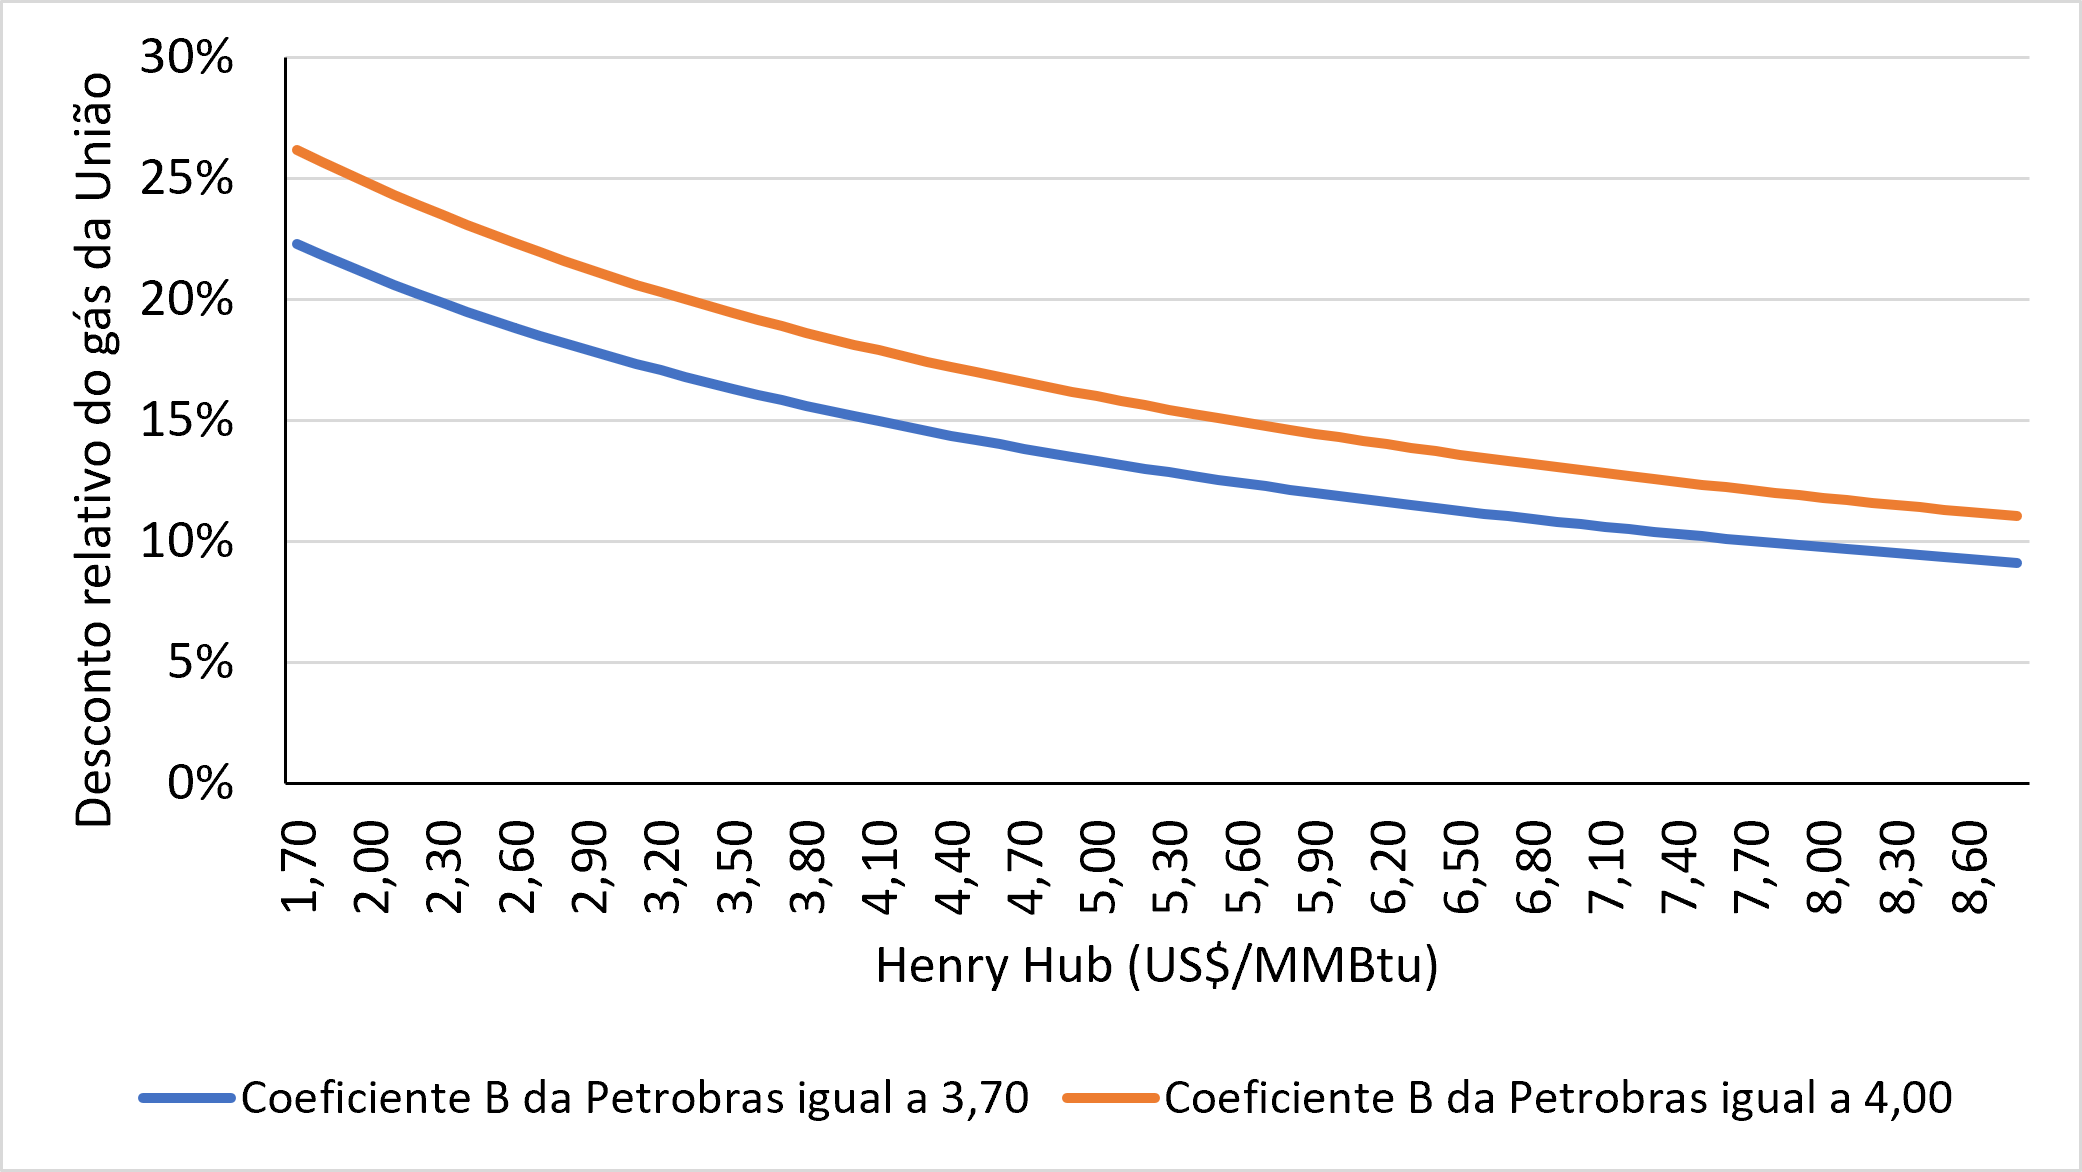
Embora a comparação dos coeficientes B permita quantificar o desconto absoluto do gás da União em relação às fórmulas de preço da Petrobras, a determinação do desconto relativo exige considerar o valor do Henry Hub. Conforme apresentado na Figura 2, o desconto relativo varia de acordo com o cenário de preço do Henry Hub. Considerando o intervalo entre janeiro de 2022 e setembro de 2026, o preço máximo observado do Henry Hub no mercado futuro, de US$ 8,78 por MMBtu, resulta em descontos de 9,1% e 11,1% em relação às fórmulas da Petrobras com coeficientes B de US$ 3,70 e US$ 4,00 por MMBtu, respectivamente. No extremo oposto, com o preço mínimo de US$ 1,75 por MMBtu, os descontos aumentam para 22,1% e 25,9%, respectivamente. Para o preço de US$ 2,95 por MMBtu, observado em setembro de 2026, os descontos correspondem a 17,8% em relação à fórmula com B de US$ 3,70 por MMBtu e a 21,1% em relação à fórmula com B de US$ 4,00 por MMBtu.
Figura 2 – Desconto relativo do preço da molécula do gás da União em relação às fórmulas de preço da Petrobras para diferentes cenários do Henry Hub
Fonte: Elaboração própria.
Esses resultados evidenciam que o desconto efetivo da molécula do gás da União, embora relevante, é mais modesto do que os 60% divulgados para os contratos vinculados ao Brent. Essa diferença decorre da referência utilizada na comparação: embora algumas empresas possuam contratos indexados ao Brent, cujo preço se encontra elevado em função da conjuntura atual do mercado internacional de petróleo, novos volumes de gás poderiam ser contratados com fórmulas indexadas ao Henry Hub. Assim, para avaliar a vantagem econômica do leilão da PPSA, a comparação deve considerar não apenas os contratos eventualmente vigentes, mas também as alternativas de contratação disponíveis aos compradores no mercado. Sob essa perspectiva, a comparação com as fórmulas indexadas ao Henry Hub indica um desconto relativo entre 17,8% e 21,1%, considerando a cotação desse indicador em setembro de 2026, tornando o desconto efetivo mais próximo de 20% do que dos quase 60% divulgados.
Vale ressaltar que essa comparação não é inteiramente equitativa. Embora ambos os contratos envolvam o fornecimento de moléculas de gás natural, as condições contratuais da Petrobras oferecem maior flexibilidade ao comprador, de modo que os produtos adquiridos apresentam diferenças qualitativas. Nos contratos do leilão da PPSA, o comprador deve pagar por, no mínimo, 95% da QDC, considerando a média mensal, sem possibilidade de recuperar as quantidades pagas e não retiradas. Nos contratos da Petrobras, esse percentual é, geralmente, de 90%, e os volumes pagos e não retirados podem ser recuperados. Assim, os contratos da PPSA impõem condições mais rígidas de retirada. A maior flexibilidade contratual possui valor econômico para o comprador e pode justificar um preço mais elevado da molécula. Nesse sentido, parte do desconto observado no preço do gás da União pode ser interpretada como uma compensação pela menor flexibilidade oferecida nos contratos do leilão da PPSA.
4.2. Comparação das condições contratuais e dos custos implícitos de aquisição do gás natural
O desconto identificado na comparação dos coeficientes de precificação representa uma redução bruta do preço da molécula, mas não necessariamente a economia efetiva obtida pelos compradores vencedores do leilão da PPSA. O benefício econômico líquido depende também dos custos associados às condições contratuais e às responsabilidades adicionais assumidas pelos compradores, que não estão incorporados diretamente à fórmula de precificação do gás da União.
A diferença refere-se ao aumento da complexidade da gestão do suprimento de gás natural. Devido à rigidez do Take-or-Pay do contrato da PPSA, é plausível que os compradores precisem integrar o gás da União a um portfólio de aquisição que inclua contratos com maior flexibilidade, de modo a compatibilizar as obrigações contratuais com o perfil de consumo. Essa combinação exige maior coordenação entre os contratos de fornecimento e, caso seja mal gerenciada, pode resultar em pagamentos por volumes não retirados e não recuperáveis, reduzindo a economia efetivamente obtida com o menor preço da molécula.
Além disso, como o gás da União foi comercializado na saída da UTGITB, os compradores necessariamente terão que contratar as capacidades de entrada e de saída do sistema de transporte, seja diretamente ou por meio de um agente comercializador. Essa condição difere de outras modalidades de contratação disponíveis no mercado de gás natural, nas quais o consumidor livre pode optar por deixar a gestão do transporte a cargo do vendedor, arcando apenas com o repasse dos custos correspondentes às tarifas de transporte.
Dessa forma, a contratação e a gestão do transporte do gás da União aumentam a complexidade do suprimento e exigem um planejamento cuidadoso dos volumes movimentados e das capacidades contratadas. Os contratos de transporte estão sujeitos a encargos adicionais potencialmente expressivos, como pagamentos por capacidade contratada e não utilizada (ship-or-pay), custos associados às regras de balanceamento e cobranças pela utilização de capacidade excedente não autorizada, entre outros. Caso a gestão desses contratos não seja adequada, os compradores poderão incorrer em custos adicionais significativos, reduzindo a economia efetivamente obtida com o desconto no preço da molécula do gás da União.
Os compradores que optaram por adquirir o gás da União por meio de um agente comercializador podem reduzir a complexidade operacional associada à contratação e à gestão do transporte, uma vez que essas atividades ficam sob responsabilidade do agente. Essa alternativa, contudo, implica um custo direto para o comprador, correspondente à remuneração dos serviços prestados pelo comercializador. Portanto, nos casos em que essa modalidade foi adotada, esse custo deve ser considerado na avaliação da economia efetivamente obtida com o desconto no preço da molécula do gás da União.
Em síntese, embora o leilão da PPSA tenha proporcionado aos vencedores um desconto no preço da molécula em relação às fórmulas de referência da Petrobras, a economia efetivamente realizada dependerá também da gestão das obrigações de retirada e de transporte. Considerando que o desconto relativo estimado para o preço da molécula está próximo de 20%, os custos adicionais e as perdas decorrentes de uma gestão inadequada dessas obrigações podem reduzir esse benefício, cujo efeito líquido dependerá das características de consumo e da capacidade de gerenciamento contratual e operacional de cada comprador.
5. Conclusão
Este artigo analisou o impacto do preço do gás natural comercializado no primeiro leilão da PPSA sobre o custo de aquisição da molécula pelas empresas vencedoras, considerando as alternativas de precificação disponíveis no mercado brasileiro e as diferenças nas condições contratuais. Os resultados demonstraram que o desconto no preço da molécula, embora relevante, é significativamente inferior aos quase 60% divulgados em relação aos contratos vinculados ao Brent. Quando comparado às fórmulas de precificação da Petrobras indexadas ao Henry Hub, o gás da União apresentou um desconto relativo entre 17,8% e 21,1%, considerando as cotações de setembro de 2026.
A análise também identificou diferenças relevantes entre os segmentos industriais participantes. Enquanto os setores de cerâmica, químico e petroquímico e fertilizantes nitrogenados obtiveram coeficientes de precificação significativamente inferiores aos das referências da Petrobras, o segmento siderúrgico, metalúrgico e de mineração apresentou um desconto intermediário. No segmento vidreiro, por sua vez, o coeficiente vencedor foi ligeiramente superior à referência de US$ 4,00 por MMBtu. Portanto, o benefício potencial do leilão variou entre os segmentos, refletindo os diferentes resultados da disputa pelos volumes ofertados.
Além das diferenças de preço, o estudo identificou condições contratuais menos flexíveis no fornecimento do gás da União. O Take-or-Pay de 95% da quantidade diária contratada, sem possibilidade de recuperação dos volumes pagos e não retirados, impõe obrigações mais rígidas do que aquelas geralmente observadas nos contratos da Petrobras, que preveem compromisso mínimo de 90% e permitem recuperar volumes pagos e não retirados. Essa diferença deve ser considerada na comparação econômica, uma vez que a flexibilidade contratual possui valor para o comprador e pode justificar preços mais elevados do que modalidades mais rígidas de fornecimento.
O estudo também constatou que a contratação do gás da União aumenta a complexidade da aquisição de gás natural, tanto pela menor flexibilidade das condições contratuais da PPSA, que exige o gerenciamento de um portfólio de suprimento capaz de compatibilizar os volumes contratados com o perfil de consumo, quanto pela necessidade de contratação e gestão das capacidades de entrada e saída do sistema de transporte. Essa última obrigação amplia a responsabilidade dos compradores e exige maior capacidade de gestão contratual e operacional, podendo gerar custos adicionais relacionados à capacidade contratada e não utilizada (ship-or-pay), ao balanceamento e à utilização de capacidade excedente não autorizada. Consequentemente, o desconto observado no preço da molécula representa uma redução bruta, que não corresponde necessariamente à economia líquida obtida pelos compradores.
Conclui-se, portanto, que a avaliação da competitividade do gás natural comercializado no leilão da PPSA deve considerar, conjuntamente, o preço da molécula, a flexibilidade das condições contratuais e os custos associados ao gerenciamento do transporte. Embora o leilão tenha oferecido preços potencialmente mais competitivos para determinados segmentos industriais, a economia efetiva dependerá do perfil de consumo de cada comprador e de sua capacidade de gerenciar as obrigações contratuais e operacionais. Assim, a comparação com referências de preços adequadas e a consideração dos custos implícitos da contratação são fundamentais para avaliar o benefício econômico do gás da União em relação às alternativas disponíveis no mercado brasileiro.
6. Referências
CNI. (2025). Gás Natural: Uma análise da formação de preços e da competitividade internacional (p. 106). Confederação Nacional da Indústria. http://portaldaindustria.com.br/publicacoes/2025/10/gas-natural-uma-analise-da-formacao-de-precos-e-da-competitividade-internacional/
Ramalho, A. (2026, outubro 24). O que o leilão de gás da União revela para o mercado em dez pontos. Eixos. https://eixos.com.br/newsletters/newsletter-gas-week/o-que-o-leilao-de-gas-da-uniao-revela-para-o-mercado-em-dez-pontos/
Sugestão de citação: Almeida, Ed. L. F.; Rocha, F. F. Qual é o Impacto do Leilão do Gás da União sobre o Preço da Molécula de Gás Natural no Mercado Brasileiro? Ensaio Energético, 03 de novembro, 2026.
Autor do Ensaio Energético. Doutor, Mestre e Bacharel em Economia pela Universidade Federal do Rio de Janeiro (UFRJ). Consultor sobre o mercado de gás natural e biometano na Prysma E&T Consultores.
Conselheiro Editorial do Ensaio Energético. É professor e pesquisador do Instituto de Instituto de Energia da PUC-Rio (IEPUC) e Presidente eleito da Associação Internacional de Economia da Energia - IAEE. Doutor em Economia Aplicada pela Universidade de Grenoble na França.