1. Introdução
A definição da Base Regulatória de Ativos (BRA), ou Regulatory Asset Base (RAB), constitui uma das decisões mais relevantes no desenho da regulação econômica das infraestruturas de transporte de gás natural. Em sistemas submetidos à regulação tarifária, a BRA representa o estoque de capital reconhecido pelo regulador para fins de remuneração e recuperação dos investimentos. Consequentemente, sua determinação produz efeitos sobre a modicidade tarifária, a sustentabilidade econômico-financeira dos transportadores, os incentivos ao investimento e a percepção de risco regulatório dos agentes econômicos.
Em regimes nos quais a infraestrutura de transporte está submetida à regulação tarifária desde sua implantação, a determinação da BRA tende a ser relativamente mais simples. O regulador estabelece ex ante quais investimentos são elegíveis, define critérios de prudência e eficiência, determina o método de depreciação regulatória e estabelece a forma de atualização da base ao longo dos ciclos tarifários.
O problema assume complexidade substancialmente maior quando uma infraestrutura foi construída e operada sob um regime no qual o preço do transporte era estabelecido por negociação entre as partes e, posteriormente, passa a estar submetida a acesso regulado e tarifas determinadas ou aprovadas por uma autoridade reguladora. Nessa circunstância, surge o problema da determinação da opening RAB: qual valor dos ativos existentes deve ser reconhecido para fins de remuneração e recuperação futura?
Um ativo que tenha operado durante décadas sob tarifas negociadas pode ter recuperado uma parcela substancial, ou mesmo a totalidade, do capital originalmente investido. Por outro lado, uma redução excessiva do valor reconhecido da BRA pode comprometer a recuperação de capital ainda não recuperado e afetar a credibilidade do regime regulatório.
A literatura de regulação econômica reconhece, portanto, uma tensão entre dois princípios. De um lado, o regulador deve evitar que consumidores futuros sejam obrigados a pagar novamente por investimentos que já foram recuperados. De outro, deve preservar a capacidade do investidor de recuperar e remunerar adequadamente o capital eficiente empregado na infraestrutura. O problema é particularmente importante em ativos caracterizados por elevados custos irrecuperáveis (sunk costs) e longas vidas econômicas.
Essa questão ganhou especial importância no Brasil com a reformulação recente da regulação econômica do transporte de gás natural. A Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) aprovou a Resolução ANP nº 991/2026, substituindo a nº 15/2014, e estabeleceu um novo regime tarifário para os sistemas de transporte de gás natural no modelo de contratação de capacidade por entrada e saída. A nova regulamentação passou a admitir, para determinados ativos, não apenas os métodos tradicionais de Custo Histórico Corrigido pela Inflação (CHCI) e de Custo de Reposição Novo (CRN), mas também metodologias alternativas, desde que amplamente reconhecidas e adotadas pelo mercado.
A Nota Técnica n.º 2/2026/SIM-CTR/SIM/ANP-RJ, produzida no âmbito desse processo regulatório, examinou diferentes metodologias internacionais e destacou o Recovered Capital Method (RCM), ou Método do Capital Recuperado, como uma alternativa potencialmente aplicável a ativos que operaram anteriormente sob tarifas negociadas.
A discussão é particularmente relevante para os chamados ativos legados do sistema brasileiro de transporte. A ANP passou a avaliar a possibilidade de utilizar o RCM para determinados ativos associados aos contratos legados de transportadoras como NTS e TAG. A questão fundamental passa a ser, portanto, se a experiência internacional oferece fundamento suficiente para caracterizar o RCM como uma boa prática regulatória para a determinação da BRA em um contexto de transição de tarifas negociadas para tarifas reguladas.
O objetivo deste artigo é responder a essa questão mediante uma análise comparativa das experiências internacionais. O estudo examina sete casos: Holanda, Bélgica, Alemanha, França, África do Sul, Noruega e Austrália. A seleção combina experiências de determinação da opening RAB em contextos de implantação ou consolidação da regulação econômica do transporte de gás — Holanda, Bélgica, Alemanha, França e África do Sul — com dois casos de natureza distinta, mas relevantes para a discussão sobre a recuperação histórica do capital. A Noruega é analisada como uma experiência de revisão da taxa de remuneração dos investimentos em uma infraestrutura já submetida a um regime tarifário, enquanto a Austrália é examinada por constituir o principal caso identificado de aplicação do RCM, especificamente no âmbito dos non-scheme pipelines.
2. Experiência Internacional do Cálculo da BRA em Contextos de Transição Regulatória
A experiência internacional revela grande diversidade de metodologias para determinação da BRA inicial. Entre as principais alternativas encontram-se:
- Custo histórico (CH);
- Custo Histórico Corrigido pela Inflação (CHCI);
- Custo de Reposição Novo (CRN);
- Metodologias híbridas; e
- Metodologias baseadas na recuperação histórica do capital.
Quadro 1 – Métodos Alternativos de Valoração da Base Regulatória de Ativos
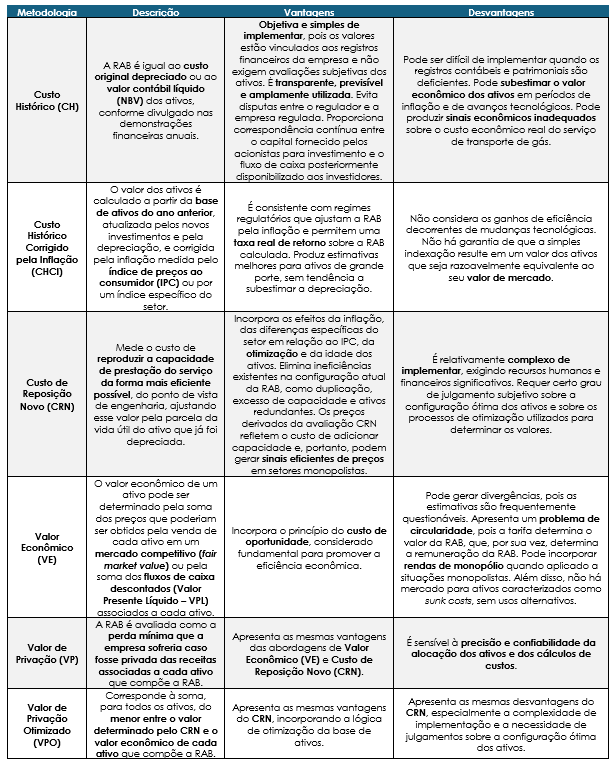
Fonte: International Energy Regulation Network – IERN (2010)
2.1 Caso Europeu
Na Europa, a liberalização da indústria e a desverticalização das empresas de gás natural implicaram na necessidade de valoração da Base Regulatória de Ativos (opening RAB) para determinar as tarifas do serviço de transporte de gás natural no início dos anos 2000. Ao contrário de outros aspectos da regulação econômica da indústria de gás, em que há convergência entre os estados-membros da União Europeia, como é o caso da estrutura tarifária segundo o regime de entrada e saída, observa-se diversidade nos métodos de valoração da RAB. Os métodos seguem princípios comuns, mas são ajustados às peculiaridades de cada experiência.
ECA (2018) aponta que as metodologias de custo histórico e de custo de reposição constituem as abordagens predominantes para a determinação do valor inicial dos ativos por reguladores europeus. Onze países europeus utilizaram abordagens de custo histórico para definir a opening RAB e oito utilizaram abordagens de custo de reposição.
Outro resultado particularmente importante é que a determinação da opening RAB e sua atualização posterior são problemas distintos. ECA (2018) mostra que 20 de 27 reguladores não realizavam novas reavaliações da RAB depois de estabelecido o valor inicial. O procedimento predominante consistia em incorporar novos investimentos e deduzir a depreciação, mantendo o valor regulatório da base ao longo do tempo.
Quadro 2 – Metodologia da opening RAB na Europa
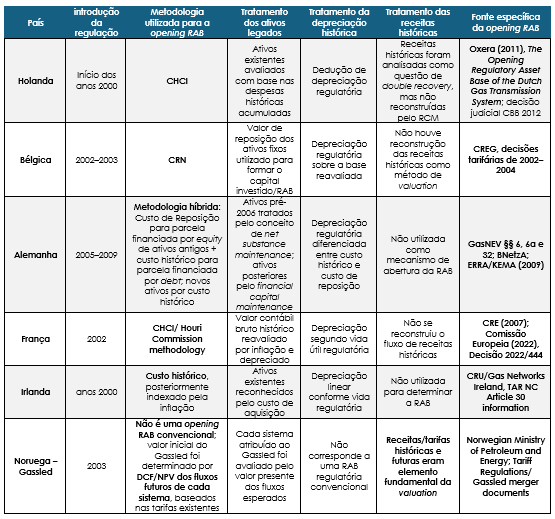
Fonte: Elaborado pelos autores.
2.1.1 Holanda
A experiência holandesa é particularmente relevante porque o país possuía uma infraestrutura de gás natural madura antes da introdução da regulação econômica moderna. Durante grande parte do período anterior à liberalização, a indústria holandesa de gás apresentava integração vertical e participação estatal. A liberalização iniciada na década de 1990 alterou progressivamente essa estrutura, introduzindo novos agentes, novos mecanismos de acesso e uma autoridade reguladora específica.
Correljé (2005) descreve o processo de transformação do setor holandês, destacando que, a partir de 1995, o gás passou progressivamente de uma lógica de serviço público integrado para uma estrutura de mercado. Nesse processo surgiram novos atores institucionais, incluindo o Dienst uitvoering en toezicht Energie (DTe), responsável pela regulação e supervisão dos mercados de gás e eletricidade, e a Gasunie Transport Services (GTS), responsável pela operação da rede de transporte de gás.
O processo foi acompanhado pela separação das atividades de transporte das demais atividades tradicionalmente desempenhadas pela Gasunie. A criação de uma entidade de transporte separada foi fundamental para o estabelecimento de condições não discriminatórias de acesso à rede.
A experiência holandesa é importante porque a regulação econômica não começou sobre uma rede recém-construída. Ao contrário, o regulador passou a regular uma infraestrutura com décadas de investimentos e de receitas anteriores. Apesar da diferença temporal, a condição se assemelha ao desafio atual brasileiro.
A determinação da opening RAB tornou-se uma das questões mais controversas da regulação do transporte de gás. A autoridade reguladora inicialmente estabeleceu uma opening RAB de aproximadamente €4,83 bilhões, com base em estudo da Frontier Economics. Posteriormente, uma metodologia adotada em 2008 produziu uma base de aproximadamente €6,37 bilhões, valor posteriormente anulado juridicamente. Finalmente, os Method Decisions de 2011 estabeleceram uma opening RAB de aproximadamente €4,84 bilhões, utilizando como referência o estudo da Oxera (2011), The Opening Regulatory Asset Base of the Dutch Gas Transmission System.
O relatório da Oxera (2011) sobre a opening Regulatory Asset Base (RAB) do sistema holandês de transporte de gás avalia diferentes metodologias de valoração dos ativos da Gas Transport Services (GTS), considerando os critérios de objetividade, comparabilidade e justiça estabelecidos pelo regulador. São analisadas duas abordagens principais: custos de reposição, orientada à eficiência e à produção de sinais econômicos de longo prazo, e custos históricos, voltada a evitar ganhos ou perdas extraordinárias e a refletir os investimentos efetivamente realizados e ainda não recuperados pelos usuários.
A principal conclusão é que, dadas as características do mercado holandês e, sobretudo, o peso atribuído pelo regulador ao princípio de justiça (fairness), a abordagem de custos históricos é mais adequada para estabelecer a RAB inicial. A análise empírica mostra que metodologias alternativas produzem valores significativamente distintos: para dezembro de 2005, as estimativas variavam de € 0,95 bilhão, pelo valor contábil líquido, a €5,98 bilhões, pelo valor de aquisição, passando por €2,59 bilhões pelo custo histórico nominal e €4,74 bilhões pelo custo histórico corrigido.
A fundamentação da recomendação reside na necessidade de evitar a dupla recuperação de investimentos já remunerados pelos usuários, preservando, simultaneamente, a possibilidade de remuneração adequada dos investimentos eficientes. O relatório ressalta que o valor de aquisição e os custos de reposição podem incorporar expectativas de retornos futuros ou ganhos de eficiência, tornando sua utilização como RAB potencialmente circular ou geradora de windfall gains. Assim, a definição da opening RAB deve considerar a história regulatória, os investimentos efetivamente realizados e o grau de recuperação já proporcionado pelas tarifas, não apenas o valor econômico corrente dos ativos. A adoção de custos históricos não impede, contudo, a utilização da estrutura tarifária para produzir sinais de preço eficientes em serviços específicos nos quais exista efetiva resposta dos usuários.
Um importante debate da experiência holandesa foi a discussão sobre double recovery. O Brattle Group (2007), em estudo sobre a RAB dos Contratos do Serviço de Transporte de Gás, enfatizou precisamente essa questão, ao analisar a possibilidade de valorar a RAB pelo valor de aquisição acionária das transportadoras. A consultoria argumentou que a adoção do método acarretaria uma valoração da RAB superior ao CNCI e CRN, e que os consumidores holandeses já haviam contribuído substancialmente para a recuperação dos custos da rede.
O estudo da Oxera (2011), que acabou sendo o adotado pelo regulador, identificou duas alternativas: o valor de reposição e o valor histórico. Dentro da segunda categoria foram consideradas alternativas como valor contábil, o valor de transação e despesas históricas indexadas, deduzidas da depreciação regulatória. A autoridade reguladora acabou adotando a abordagem baseada nos custos históricos corrigidos pela inflação.
2.1.2 Bélgica
O caso belga é relevante por adotar uma metodologia de custo de reposição (economic reconstruction value) para determinar a opening RAB.
A liberalização do mercado de gás belga e a introdução da regulação econômica exigiram a definição de uma metodologia para determinar o valor dos ativos existentes que constituiriam a base para a remuneração futura do capital. O Royal Decree de 8 de junho de 2007, que consolidou a metodologia tarifária, estabelece explicitamente que a margem justa corresponde à remuneração do capital investido e que a RAB constitui a base sobre a qual incide a taxa de retorno regulatória.
Para o transporte de gás natural, a metodologia belga definiu a Initial Regulatory Asset Base (iRAB) a partir da “valeur de reconstruction économique nette des immobilisations corporelles régulées”, ou seja, do valor líquido de reconstrução econômica dos ativos imobilizados regulados. A metodologia estabelecida pela CREG determinava que o valor de reconstrução deveria ser calculado com base nos preços unitários vigentes na data de avaliação e na situação tecnológica existente naquela data. Dessa forma, a avaliação não correspondia simplesmente ao valor contábil histórico dos ativos, mas ao custo necessário para reconstruir uma instalação equivalente, considerando a tecnologia disponível, que usualmente é denominado de custo de reposição novo.
A definição normativa de economic reconstruction value é particularmente esclarecedora. O regulamento belga o define como o custo de substituição de um equipamento por uma instalação similar em termos de infraestrutura e desempenho, levando em consideração o progresso tecnológico. Portanto, a metodologia procura estimar um custo de reposição economicamente eficiente, e não simplesmente reproduzir o ativo histórico em suas características originais.
Para as empresas que dispunham de um inventário técnico dos ativos físicos compatível com sua contabilidade e que permitisse verificar a correspondência entre os ativos registrados e aqueles efetivamente existentes, a CREG autorizava a determinação dos ativos regulados com base no seu valor de reconstrução econômica. A metodologia exigia, portanto, uma base física e patrimonial suficientemente detalhada para permitir a reconstrução da rede.
Uma vez estabelecida a opening RAB, a Bélgica passou a utilizar um mecanismo essencialmente prospectivo de roll-forward para a evolução da RAB. O valor regulatório evoluía anualmente a partir da base inicial, incorporando novos investimentos e deduzindo ativos retirados de operação, depreciação, contribuições de terceiros e subsídios, além das alterações do capital de giro.
2.1.3 Alemanha
A principal particularidade da experiência alemã na determinação da Opening Regulatory Asset Base (RAB) reside no fato de que o regulador não adotou uma metodologia única de valoração dos ativos. A regulamentação estabeleceu uma abordagem híbrida, na qual o tratamento dos ativos existentes dependia simultaneamente da forma de financiamento do ativo e de sua data de entrada em operação. Essa solução permitiu combinar elementos de custo histórico e de custo de reposição na determinação da base regulatória inicial.
A Alemanha iniciou a transição para um regime de regulação econômica das redes de gás e eletricidade em meados dos anos 2000. Em 2005, o legislador decidiu substituir o sistema de regulação baseado em custos por um regime de regulação por incentivos, cuja implementação ocorreu a partir de 2009. A transição exigiu, entretanto, que fossem estabelecidos critérios para determinar os custos regulatórios e os valores dos ativos que serviriam de base à formação das tarifas. A regulamentação de tarifas de acesso às redes de gás de 2005 estabeleceu, nesse contexto, regras específicas para o tratamento dos ativos existentes.
Os valores residuais regulatórios dos ativos fixos existentes deveriam ser calculados de maneira diferenciada: a parcela correspondente ao capital próprio seria avaliada com base no valor corrente de reposição, enquanto a parcela correspondente ao capital de terceiros seria determinada com base nos custos históricos de aquisição e construção. A regulamentação exigia ainda que os valores fossem determinados individualmente para cada ativo e que fossem consideradas as vidas úteis efetivamente utilizadas desde sua entrada em operação.
A legislação estabeleceu ainda um limite regulatório de 40% para a participação do capital próprio utilizada no cálculo dos custos regulatórios, ficando os 60% restantes associados ao capital de terceiros.
Outra especificidade importante é a diferenciação entre os ativos existentes (opening RAB) e os investimentos realizados posteriormente. A regulamentação estabelece 1.º de janeiro de 2006 como marco para essa distinção. Os ativos existentes antes dessa data são tratados segundo a metodologia de preservação da capacidade econômica do capital existente, que incorpora o valor corrente de reposição para a parcela financiada por capital próprio. Os novos ativos, por sua vez, são reconhecidos com base em seus custos históricos de aquisição e construção.
A determinação da opening RAB também incorporou explicitamente a depreciação acumulada. Para os ativos existentes, a regulamentação determinou que fossem considerados os períodos de utilização e as vidas úteis efetivamente adotadas desde a entrada em operação. A depreciação regulatória é linear e as vidas úteis regulatórias utilizadas para cada ativo permanecem como referência durante o período de sua depreciação.
2.1.4 França
A metodologia francesa para determinação da opening RAB foi desenvolvida no início dos anos 2000, em paralelo à abertura do mercado de gás e à transferência dos ativos de transporte anteriormente pertencentes ao Estado. A avaliação dos ativos foi realizada segundo os princípios definidos pela comissão especial criada pelo artigo 81 da Lei de Finanças Retificativa de 2001, conhecida na literatura regulatória como Comissão Houri. Posteriormente, esses princípios foram incorporados pela Commission de Régulation de l’Énergie (CRE) à metodologia de determinação da RAB. A CRE é responsável pela definição da metodologia das tarifas de utilização das redes de gás e pela remuneração dos ativos regulados.
A característica central da experiência francesa é a adoção da metodologia denominada “current economic costs”, que corresponde ao custo histórico corrigido pela inflação. Para determinar o valor inicial da RAB, a CRE parte do valor contábil bruto histórico dos ativos, correspondente aos custos históricos de construção, atualiza esses valores pela inflação e, posteriormente, aplica a depreciação correspondente à vida útil econômica dos ativos.
O procedimento, portanto, procura preservar o valor econômico dos investimentos realizados sem atribuir aos ativos um valor integralmente desvinculado de seus custos históricos. A própria CRE confirma essa lógica em suas decisões tarifárias: para ativos existentes antes da data de referência, os valores históricos brutos são ajustados e posteriormente reavaliados por um índice de preços, sendo então depreciados linearmente segundo a vida econômica das diferentes categorias de ativos.
A data de referência da avaliação dos ativos de transporte foi 31 de dezembro de 2002. A metodologia estava diretamente relacionada à avaliação dos sistemas de transporte que seriam transferidos pelo Estado francês aos operadores. A Comissão Houri foi criada precisamente para determinar o valor dessas redes, e seus resultados passaram posteriormente a constituir referência para a base regulatória utilizada pela CRE. A documentação regulatória francesa confirma que os princípios da Comissão Houri foram utilizados para a avaliação dos ativos de transporte, enquanto a CRE posteriormente incorporou essa metodologia à regulação tarifária.
Em síntese, a experiência francesa demonstra que, na transição para um regime de tarifas reguladas, a determinação da opening RAB pode ser baseada nos investimentos históricos efetivamente realizados, desde que estes sejam adequadamente reavaliados para refletir a evolução dos preços e depreciados de acordo com a vida econômica dos ativos. Para o debate brasileiro, o caso francês constitui, portanto, uma referência importante de uma solução intermediária entre custo histórico nominal e replacement cost, na qual o objetivo central é estabelecer uma base regulatória economicamente atualizada, mas ainda ancorada nos investimentos efetivamente realizados.
2.1.5 Noruega
A experiência norueguesa constitui um caso de revisão da remuneração de infraestruturas de transporte de gás natural. Em 2013, o Ministério do Petróleo e Energia (MPE) da Noruega promoveu uma alteração nas tarifas aplicáveis ao sistema Gassled, após concluir que os investimentos históricos em parte da infraestrutura já proporcionariam aos seus proprietários uma remuneração considerada adequada.
A Gassled é uma joint venture criada no início dos anos 2000 para reunir grande parte da infraestrutura utilizada no transporte de gás produzido na Plataforma Continental Norueguesa (NCS). O sistema compreende não apenas gasodutos, mas também plataformas, instalações de processamento e terminais de recebimento na Europa continental e no Reino Unido. Sua operação é realizada pela Gassco, empresa estatal norueguesa e responsável pela operação integrada do sistema, pela gestão da capacidade e pelo desenvolvimento da infraestrutura. A joint venture possuía participação de empresas petrolíferas, investidores privados de infraestrutura e do próprio Estado norueguês.
O regime tarifário norueguês foi estruturado a partir do princípio de que a infraestrutura de transporte deveria proporcionar aos seus proprietários uma remuneração razoável, sem permitir que parcela relevante da renda econômica associada à produção de petróleo e gás fosse apropriada pelo transporte. Historicamente, as tarifas dos novos gasodutos foram estabelecidas de modo a proporcionar uma taxa real de retorno de aproximadamente 7% antes dos impostos sobre o capital total investido. Admite-se apenas alguma remuneração adicional associada à maior utilização da infraestrutura e à eficiência operacional (Noruega, 2015). A lógica regulatória era, portanto, manter relativamente baixo o custo de utilização da infraestrutura e permitir que a renda econômica fosse apropriada predominantemente na atividade de exploração e produção.
As tarifas de utilização da Gassled são estabelecidas pelo Ministério segundo uma estrutura composta por diferentes elementos tarifários. De forma simplificada, a tarifa (t) podia ser expressa como a soma dos componentes associados ao investimento original, às expansões e adaptações da infraestrutura e aos custos de operação, conforme Noruega (2022):
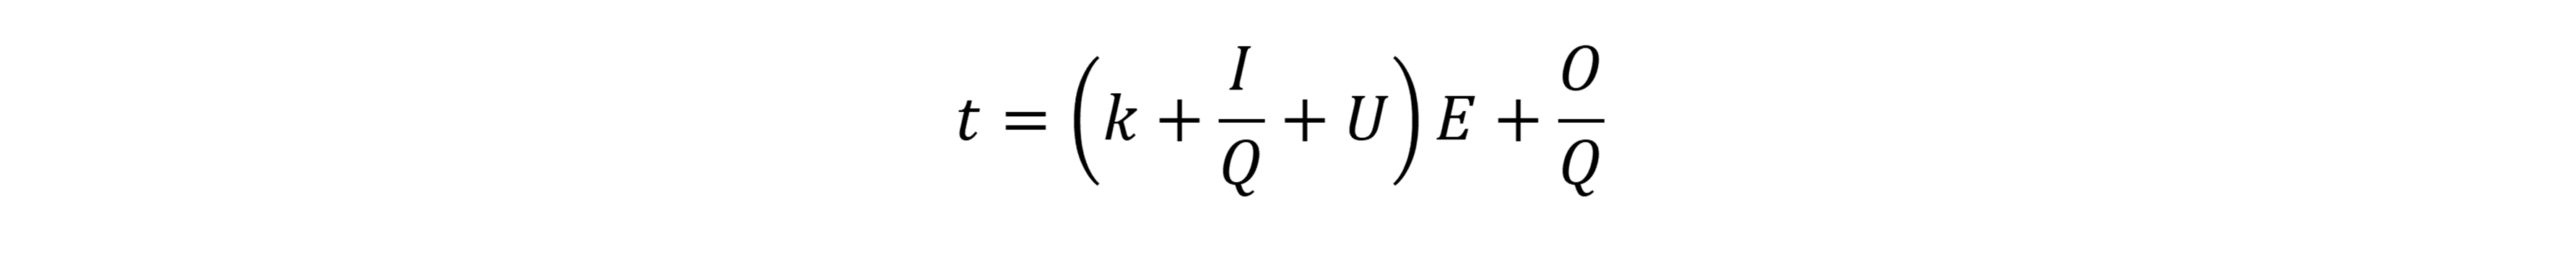
em que:
K (parcela fixa do componente de capital): representa uma anuidade de custo unitário destinada a remunerar os gastos de capital (CAPEX) de construção original da infraestrutura. Este componente refere-se aos investimentos históricos feitos para estabelecer o sistema.
I (Investimento de manutenção): corresponde ao elemento anual associado a investimentos necessários para manter a infraestrutura existente. É calculado como uma anuidade ao longo do período restante da licença para garantir o retorno sobre esses novos investimentos de integridade. Na fórmula, ele aparece dividido por Q (reserva de capacidade estimada), transformando o montante anual em custo unitário.
U (Investimento de expansão): refere-se aos custos de capital para aumentar a capacidade do sistema (extensões). Assim como o componente I, ele visa remunerar novos investimentos que ampliam a rede.
O (custos operacionais antecipados): cobre as despesas operacionais (OPEX) anuais estimadas para o funcionamento do sistema de transporte e das instalações de processamento. Também é dividido pela reserva de capacidade agregada Q, gerando o componente operacional unitário da tarifa.
Q (reserva de capacidade): representa a reserva de capacidade agregada estimada para o ano em questão.
E (fator de escalonamento): é um indexador baseado no índice de preços ao consumidor norueguês (CPI), usado para ajustar os valores da tarifa à inflação, tomando como base o índice de 1º de janeiro de 2002.
As tarifas[1] não são únicas para todo o sistema; elas são definidas para ativos específicos agrupados em regiões tarifárias (denominadas Áreas A, B, C, D, etc.), cada uma com seus próprios valores para os componentes da fórmula. Nos componentes K e U, os proprietários da Gassled assumem os riscos de volume (tanto positivos quanto negativos), pois a remuneração depende das reservas de capacidade futuras efetivamente realizadas (Oxera, 2015).
O componente mais relevante para a revisão de 2013 é o denominado K, associado à remuneração do investimento original. No contexto da criação da Gassled, o valor do componente K para os sistemas originais foi calculado com base no retorno pressuposto nas licenças originais, refletindo os investimentos históricos feitos antes da fusão em 2003 (Noruega, 2013).
A revisão de 2013 teve origem em uma avaliação da rentabilidade proporcionada pelos investimentos históricos. A pedido do Ministério, a Gassco analisou as receitas associadas aos contratos de transporte existentes em diversas áreas (Áreas A-E, incluindo o sistema Langeled) e os fluxos esperados até o término das licenças. A avaliação indicou que, para parte relevante do sistema, os contratos celebrados seriam suficientes para assegurar aos proprietários uma remuneração razoável. Enquanto o regime tarifário visava um retorno real de cerca de 7% antes dos impostos, cálculos da operadora estatal Gassco em 2012 mostraram que o retorno real acumulado até 2028 atingiria 10,5% (Noruega, 2015; Noruega, 2018).
A partir desse diagnóstico, o Ministério decidiu reduzir o componente K para determinadas áreas da Gassled. Em diversos casos, a redução se aproximou de 90% (Oxera, 2015). A medida, contudo, não decorreu de uma nova valoração da base de ativos mediante o cálculo do capital residual ainda não recuperado. Tampouco foi construída uma nova Base Regulatória de Ativos a partir da diferença entre receitas históricas, custos operacionais e remuneração do capital, o que configura uma distinção metodológica importante em relação ao RCM proposto pela ANP. O que ocorreu no caso norueguês foi uma revisão do parâmetro tarifário destinado a remunerar o investimento inicial, fundamentada na avaliação de que os fluxos de receitas associados aos contratos existentes já seriam suficientes para proporcionar a remuneração de referência estabelecida pelo regime regulatório norueguês.
O Ministério decidiu não reduzir o componente K para áreas onde o retorno de 7% ainda não havia sido garantido pelos contratos firmados, especificamente nas áreas F (Tampen Link), G (gasoduto Kvitebjørn), H (gasoduto Norne) e I (gasoduto Gjøa). Na Área E (Kollsnes), o elemento de capital foi definido como zero, pois os investidores originais já haviam obtido o retorno pressuposto (Noruega, 2013).
Um elemento importante da experiência norueguesa é o tratamento conferido aos contratos existentes. As alterações aprovadas em 2013 não modificaram as tarifas dos contratos de transporte anteriormente celebrados. Acordos de transporte celebrados antes de 1.º de julho de 2013 não foram afetados; para esses volumes, as tarifas originais (mais altas) continuam sendo pagas. As novas tarifas foram estabelecidas para novas reservas de capacidade, celebradas após a entrada em vigor da emenda em 1.º de julho de 2013, para transporte a partir de 1.º de outubro de 2016 (Noruega, 2013). Dessa forma, embora o governo tenha utilizado informações sobre a rentabilidade histórica para justificar uma alteração tarifária, os efeitos da decisão foram prospectivos, preservando as condições econômicas dos contratos já firmados.
A motivação da revisão também deve ser compreendida à luz das particularidades do modelo norueguês. A existência, desde a origem, de uma taxa de retorno de referência explicitamente definida pelo regime regulatório constitui características institucionais importantes do caso norueguês. Outro pilar fundamental da gestão petrolífera na Noruega estabelece que o lucro deve ser extraído primordialmente dos campos de produção, e não da infraestrutura de transporte (Noruega, 2013).
A decisão produziu, contudo, uma importante controvérsia regulatória. Nos anos imediatamente anteriores à revisão, empresas petrolíferas haviam vendido participações na Gassled a investidores especializados em infraestrutura. Esses investidores adquiriram os ativos considerando, entre outros elementos, as expectativas de receitas proporcionadas pelo regime tarifário vigente. Após a redução das tarifas, quatro empresas[2] proprietárias da Gassled ingressaram com ações contra o Estado norueguês, argumentando que a mudança havia afetado o valor econômico de seus investimentos. A disputa chegou à Suprema Corte da Noruega em 2018, que confirmou a competência do Ministério para alterar as tarifas. A Lei do Petróleo da Noruega permite ao Ministério ajustar tarifas, se necessário, para garantir a gestão eficiente de recursos, desde que seja assegurado um lucro razoável aos proprietários das instalações (Noruega, 2013; Noruega, 2018).
A controvérsia tornou o caso Gassled uma referência importante para a discussão sobre risco regulatório e compromisso regulatório. A análise da Oxera (2015) caracteriza o regime anterior como próximo a um mecanismo de Price Cap, em que, uma vez definido o componente K, os proprietários assumiam o risco de a utilização efetiva da infraestrutura superar ou ficar abaixo das expectativas consideradas na definição da tarifa. A intervenção de 2013, ao reduzir o componente K após a constatação de que os retornos seriam superiores aos originalmente esperados, aproximou o regime, na percepção dos investidores, de um controle ex post da taxa de retorno. Esse tipo de intervenção pode alterar a distribuição de riscos entre regulador e investidores e, consequentemente, afetar o custo de capital e os incentivos ao investimento em infraestrutura.
Assim, a principal contribuição da experiência Gassled para o debate é evidenciar os trade-offs associados à revisão ex post da remuneração esperada dos ativos. A alteração norueguesa foi prospectiva, preservou contratos existentes e, mesmo assim, produziu uma extensa controvérsia sobre risco regulatório.
2.2 Outros Casos
2.2.1 África do Sul
O marco regulatório da indústria de gás da África do Sul foi estabelecido pelo Gas Act 48 de 2001. Ele atribuiu à National Energy Regulator of South Africa (NERSA) competências para monitorar, aprovar e, quando necessário, regular as tarifas de transporte e armazenamento de gás. A transição para o regime regulatório geral ocorreu após o término, em março de 2014, de uma dispensa regulatória especial de dez anos aplicável à Sasol Gas. Nesse contexto, a NERSA aprovou previamente uma Starting Regulatory Asset Base (SRAB) para a empresa, que passou a constituir a base para a determinação das tarifas de transmissão no novo regime (NERSA, 2013).
A aprovação da SRAB representou, portanto, uma etapa específica do processo de transição regulatória. O Annual Report 2012/2013 da NERSA registra expressamente a aprovação da SRAB da Sasol Gas, seguida da aprovação das tarifas de transmissão aplicáveis após o encerramento da dispensa regulatória (NERSA, 2013). As primeiras tarifas submetidas ao novo regime passaram a vigorar em 26 de março de 2014, imediatamente após o término da dispensa especial.
A metodologia utilizada pela NERSA para determinação da base regulatória é fundamentada no custo histórico corrigido pela inflação, denominado Trended Original Cost (TOC). O valor dos ativos regulatórios corresponde ao custo original de aquisição ou construção, atualizado para a data de referência por meio de índices de preços, deduzido da depreciação acumulada e acrescido do capital de giro líquido.
A escolha do custo histórico corrigido é particularmente relevante para a análise da transição regulatória. O regulador não procurou determinar o valor de mercado ou o custo de reposição atual dos gasodutos. Tampouco utilizou as receitas históricas obtidas pelos operadores para estimar quanto do capital originalmente investido ainda não havia sido recuperado.
Outro aspecto relevante é o tratamento de ativos antigos para os quais não estejam disponíveis informações completas sobre os custos originalmente incorridos. A documentação da NERSA indica que, quando os registros históricos não são suficientes, podem ser utilizados valores estimados que proporcionem uma aproximação adequada do custo histórico. A solução adotada, portanto, não consiste necessariamente em substituir o custo histórico por um valor de reposição, mas em reconstruir ou estimar, quando necessário, a base histórica dos ativos para aplicação da metodologia regulatória.
2.2.2 Austrália
A atividade de transporte de gás natural na Austrália opera sob uma distinção fundamental entre duas categorias de infraestrutura: os Gasodutos Regulados (Scheme Pipelines), que estão sujeitos a uma regulação tarifária completa, e os Gasodutos não regulados (Non-Scheme Pipelines).
Para os gasodutos regulados, a valoração da Base Regulatória de Ativos segue uma adaptação do custo histórico, considerando os valores prudentes e eficientes dos ativos. Portanto, para a parte mais significativa da rede de gasodutos australiana, o método de determinação da RAB segue as mesmas diretrizes estabelecidas na experiência europeia.
Os gasodutos Non-Scheme operam em um regime liberalizado, em que o acesso é negociado livremente entre o transportador e o carregador (usuário).
Investigações realizadas em 2016 identificaram que os operadores desses gasodutos detinham um poder de mercado significativo, o que trazia resultados ineficientes. A principal falha de mercado diagnosticada foi a assimetria de informação, pois os usuários não possuíam dados suficientes para avaliar se os preços ofertados pelos transportadores eram justos ou se refletiam custos eficientes.
Para corrigir esse desequilíbrio e facilitar negociações comerciais eficazes, foi introduzida a Parte 23 das Regras Nacionais de Gás (NGR) em 2017. Esta regulação exigiu que os operadores publicassem informações financeiras detalhadas, incluindo uma valoração dos ativos baseada no Método do Capital Recuperado (RCM), método estabelecido na regra 569(4)(b) das Regras Nacionais do Gás (National Gas Rules – NGR).
O RCM calcula o valor do ativo subtraindo de seu valor histórico (book value) o capital que a empresa já recuperou ao longo do tempo através das receitas líquidas (descontadas do custo operacional e da taxa de retorno de mercado).
O objetivo do RCM era fornecer aos usuários uma compreensão do valor residual do ativo. Se um gasoduto já estivesse em operação há muito tempo e tivesse gerado receitas suficientes para pagar o investimento inicial, o valor da base de ativos pelo RCM seria baixo ou até zero.
Isso sinalizaria aos usuários que as tarifas de acesso deveriam cobrir apenas os custos operacionais e de manutenção, impedindo que os operadores cobrassem novamente por um capital que já havia sido amortizado. Essa transparência tinha como objetivo atenuar a assimetria de informação no mercado, servindo de suporte na negociação de preços de acesso. O RCM também foi utilizado em processos de arbitragem que envolviam o estabelecimento de preços para o acesso a gasodutos.
Recentemente, em março de 2023, a regulamentação australiana passou por reformas; em específico, a Parte 23 foi substituída pela Parte 10, que contém as disposições relativas à transparência, mas não contempla o método de valoração de ativos (RCM). A experiência australiana é fundamental para a análise do RCM, mas precisa ser interpretada à luz da arquitetura regulatória específica do país.
Entretanto, é precisamente aqui que surge a principal diferença em relação ao problema brasileiro. O objetivo do RCM australiano não é estabelecer uma RAB convencional para um sistema de tarifas reguladas. O objetivo do regime é fornecer informações que permitam aos usuários avaliar a razoabilidade das propostas dos operadores e facilitar negociações em condições próximas às de um mercado funcionalmente competitivo. A AER afirma expressamente que o regime de divulgação visa permitir aos usuários avaliar a razoabilidade das ofertas dos proprietários.
A experiência australiana também não demonstra uma utilização uniforme do RCM. O próprio regime prevê que diferentes metodologias podem ser consideradas em processos de arbitragem. O fato de o RCM ser obrigatório para fins de divulgação não significa que ele seja a única metodologia utilizada para determinar valores em processos regulatórios.
Um exemplo particularmente ilustrativo é o caso do MAPS, em que a empresa utilizou como ponto de partida o valor da base existente quando o gasoduto estava anteriormente submetido a uma Access Arrangement e posteriormente realizou o roll-forward pelo RCM.
Esse exemplo demonstra que o RCM pode ser empregado como mecanismo de atualização retrospectiva, mas também evidencia a importância do valor regulatório previamente estabelecido.
3. Conclusões e Lições para o Brasil
A análise comparativa das experiências internacionais evidencia que não existe uma metodologia universal para a determinação da Base Regulatória de Ativos (BRA) na transição para regimes de tarifas reguladas. Embora não exista uma fórmula única, a experiência internacional permite identificar metodologias recorrentes e, sobretudo, estabelecer uma distinção importante entre métodos empregados em regimes submetidos à regulação tarifária e aqueles desenvolvidos para ambientes de negociação e arbitragem.
Entre os casos analisados, observa-se uma diversidade de metodologias para a determinação da opening RAB. A Bélgica adotou uma abordagem baseada no custo de reposição, enquanto Holanda, França e África do Sul utilizaram metodologias fundamentadas no custo histórico atualizado pela inflação. A Alemanha, por sua vez, empregou uma solução híbrida, combinando custo de reposição e custo histórico de acordo com a estrutura de financiamento e a data de entrada em operação dos ativos. Os casos da Noruega e da Austrália apresentam natureza distinta: o primeiro corresponde a uma revisão prospectiva da remuneração dos investimentos históricos, e não à determinação de uma opening RAB. No segundo, o RCM foi aplicado aos non-scheme pipelines, inseridos em um ambiente de negociação e arbitragem. A diversidade dessas experiências evidencia que a escolha da metodologia depende do contexto institucional e, sobretudo, da função regulatória que a valoração dos ativos pretende desempenhar.
Apesar dessa diversidade, emerge uma conclusão relevante para o caso brasileiro: o Recovered Capital Method (RCM) não constitui uma metodologia consolidada como boa prática internacional para a determinação da BRA em regimes de tarifas reguladas. O levantamento realizado não identificou evidências de que reguladores responsáveis pela fixação ou aprovação de tarifas reguladas de transporte de gás tenham adotado o RCM como metodologia para estabelecer a opening RAB. Sua utilização foi identificada na Austrália, em um regime regulatório distinto daquele aplicável às infraestruturas sujeitas à regulação plena das tarifas.
Essa distinção possui consequências importantes para a utilização do RCM como referência para o Brasil. Não é metodologicamente adequado comparar diretamente o RCM australiano com as metodologias utilizadas por reguladores europeus para determinar a opening RAB de transportadores submetidos a tarifas reguladas, uma vez que desempenham funções regulatórias distintas. Nos casos europeus analisados, a determinação da BRA constitui uma etapa necessária para estabelecer a remuneração regulatória dos ativos e, posteriormente, calcular a receita permitida e as tarifas. No caso australiano dos non-scheme pipelines, por sua vez, o RCM foi empregado para estimar o valor residual da infraestrutura em um ambiente no qual os preços são determinados predominantemente por negociação e, em determinadas circunstâncias, sujeitos à arbitragem.
A principal lição para o Brasil é, portanto, que a existência de uma experiência internacional com o RCM não é suficiente para qualificá-lo como boa prática internacional aplicável à determinação da BRA dos transportadores brasileiros. Para essa finalidade, a comparação deve considerar não apenas a existência de um precedente, mas também a similaridade do contexto institucional e, especialmente, da função regulatória desempenhada pela metodologia. Sob esse critério, os casos europeus e a experiência sul-africana apresentam maior aderência ao problema brasileiro, pois envolvem a determinação de uma base regulatória para ativos existentes no contexto da implantação ou consolidação de regimes de tarifas reguladas.
Consequentemente, a adoção, no Brasil, de uma metodologia alternativa àquela historicamente utilizada pela ANP deve ser justificada não apenas pela existência de precedentes internacionais, mas pela aderência desses precedentes ao regime regulatório que se pretende implementar e à finalidade atribuída à BRA nesse regime.
4. Referências
ANP – AGÊNCIA NACIONAL DO PETRÓLEO, GÁS NATURAL E BIOCOMBUSTÍVEIS. Resolução ANP nº 991, de 2 de janeiro de 2026. Rio de Janeiro: ANP, 2026.
ANP – AGÊNCIA NACIONAL DO PETRÓLEO, GÁS NATURAL E BIOCOMBUSTÍVEIS. Nota Técnica nº 2/2026/SIM-CTR/SIM/ANP-RJ. Rio de Janeiro: ANP, 2026.
AUSTRALIAN ENERGY REGULATOR – AER. Financial Reporting Guideline for Non-Scheme Pipelines. Melbourne: AER, 2017.
AUSTRALIAN ENERGY REGULATOR – AER. Gas Pipeline Regulatory Determination Role. Melbourne: AER.
AUSTRALIAN ENERGY REGULATOR – AER. State of the Energy Market. Melbourne: AER.
BELGIUM. Arrêté royal du 8 juin 2007 relatif à la méthodologie pour déterminer le revenu total comprenant la marge équitable… relative au transport de produits gazeux et autres par canalisation. O Art. 4 estabelece a composição da iRAB e o Art. 5 define sua evolução anual.
BRATTLE GROUP. GTS’s RAB and Implications for Tariffs and Investments. 2007.
BUNDESNETZAGENTUR. Introduction of Incentive Regulation. Documento institucional que descreve a substituição, em 2005, da regulação baseada em custos pela regulação por incentivos e sua implementação a partir de 2009.
BUNDESNETZAGENTUR. Regulatory Asset Base. Documento metodológico da autoridade reguladora alemã sobre a composição da RAB e a evolução da metodologia de valoração dos ativos.
BUNDESNETZAGENTUR. Return on Equity, Cost of Debt and WACC. Documento metodológico sobre a remuneração do capital regulatório e sua incorporação ao limite de receita.
BUNDESREPUBLIK DEUTSCHLAND. Verordnung über die Entgelte für den Zugang zu Gasversorgungsnetzen (GasNEV), de 25 de julho de 2005. Especialmente §§ 6, 6a e 32, que estabelecem, respectivamente, as regras de depreciação regulatória, atualização dos custos históricos para valores correntes e as disposições transitórias para a primeira determinação das tarifas.
CEER – COUNCIL OF EUROPEAN ENERGY REGULATORS. Report on Regulatory Frameworks for European Energy Networks. Brussels: CEER, 2023.
CEER – Council of European Energy Regulators. Report on Regulatory Frameworks for European Energy Networks. Relatórios comparativos sobre os regimes de determinação da RAB e de regulação econômica das redes de gás na Europa.
CEER / ERRA. Overview of European Regulatory Framework in Energy Transport. Relatório comparativo utilizado como referência para a classificação das metodologias europeias de determinação da RAB, identificando a Bélgica como caso de metodologia baseada em replacement/economic reconstruction cost.
CORRELJÉ, A. F. Dilemmas in Network Regulation: The Dutch Gas Industry. In: KÜNNEKE, R. W.; CORRELJÉ, A. F.; GROENEWEGEN, J. M. P. (eds.). Institutional Reform, Regulation and Privatization. Cheltenham: Edward Elgar, 2005, p. 115–153.
CREG – Commission de Régulation de l’Électricité et du Gaz. Lignes directrices relatives à la fixation des tarifs de transport de gaz naturel. Documento Div-R219. A metodologia estabelece o uso do valor de reconstrução econômica dos ativos regulados e as regras para determinação da RAB inicial.
CREG. Décisions tarifaires relatives aux activités de transport de gaz naturel. Documentação regulatória da CREG sobre a implementação das tarifas reguladas e a determinação da RAB.
IERN – INTERNATIONAL ENERGY REGULATION NETWORK (2010). Overview of European Regulatory Framework in Energy Transport. International Confederation of Energy Regulators (ICER).
ENERGY CHARTER SECRETARIAT. Gas Transit and Transmission Tariffs in Energy Charter Treaty Countries: Regulatory Aspects and Tariff Methodologies. Brussels: Energy Charter Secretariat, 2012.
GROWITSCH, C.; WEIN, T. Negotiated Third Party Access—An Industrial Organisation Perspective. European Journal of Law and Economics, v. 20, p. 165–183, 2005. DOI: 10.1007/s10657-005-1735-0.
KEMA/ERRA. Regulatory Asset Base Determination After Revaluation. Energy Regulators Regional Association, 2009.
NERSA – National Energy Regulator of South Africa. Annual Report 2012/2013. Pretoria: NERSA, 2013. Documento que registra a aprovação da Starting Regulatory Asset Base da Sasol Gas.
NERSA – National Energy Regulator of South Africa. Reasons for Decision – Sasol Gas Transmission Tariff Application. Documento que apresenta a metodologia de determinação da RAB baseada no custo histórico atualizado pela inflação, depreciação acumulada e capital de giro.
NERSA – National Energy Regulator of South Africa. Reasons for Decision – ROMPCO Transmission Tariff. Documento que explicita a metodologia de Trended Original Cost utilizada na determinação da base regulatória de ativos.
NORUEGA (2013). Ministry of Petroleum and Energy. Regarding amendments to the Tariff Regulations. [Unofficial translation]. Oslo: Ministry of Petroleum and Energy, 26 jun. 2013. Disponível em: https://www.regjeringen.no/globalassets/upload/oed/pdf_filer_2/og/regarding_amendments_to_the_tariff_regulations_unofficial_translation.pdf. Acesso em: ago. 2026.
NORUEGA (2015). Ministry of Petroleum and Energy. Lawsuit over Gassled tariffs. Oslo, 24 abr. 2015. Disponível em: https://www.regjeringen.no/en/topics/energy/oil-and-gas/lawsuit-over-gassled-tariffs/id2406034/. Acesso em: ago. 2026.
NORUEGA (2018). Supreme Court of Norway. HR-2018-1258-A (case no. 2017/1891): CapeOmega AS et al. v. The State represented by the Ministry of Petroleum and Energy. Judgment of 28 June 2018. Oslo: Supreme Court of Norway, 2018. Disponível em: https://www.domstol.no/globalassets/upload/hret/translated-rulings/2018/hr-2018-1258-a.pdf. Acesso em: ago. 2026.
NORUEGA (2022). Ministry of Petroleum and Energy. Regulations relating to the stipulation of tariffs etc. for certain facilities. 20 Dec. 2002. Last amended 21 Dec. 2022. Disponível em: https://www.sodir.no/en/regulations/regulations/regulations-relating-to-the-stipulation-of-tariffs-etc.-for-certain-facilities. Acesso em: ago. 2026.
OXERA. (2011). The opening regulatory asset base of the Dutch gas transmission system. Prepared for the Netherlands Competition Authority (NMa), April 2011. DIsponível em: https://www.acm.nl/sites/default/files/old_publication/bijlagen/4229_Regulatory%20Asset%20Base.pdf Acesso em: ago. 2026.
OXERA (2015). Piping down? Gassled tariff reductions and the price of regulatory risk. Agenda, Oxford, out. 2015. Disponível em: https://www.oxera.com/wp-content/uploads/2018/07/Gassled-tariff-reductions_1-1.pdf-1.pdf. Acesso em: ago. 2026.
REPUBLIC OF SOUTH AFRICA. Gas Act 48 of 2001. Marco legal da regulação da indústria de gás e das competências da NERSA.
Notas
[1] Para reservas de capacidade que podem ser interrompidas, a tarifa aplicada é de 50% da tarifa padrão da respectiva área.
[2] Njord GasInfrastructure AS, Solveig Gas Norway AS, Silex Gas Norway AS e InfragasNorge AS (Noruega, 2015)
Sugestão de citação: Almeida, E.; Losekann, L.; Rodrigues, N.; Base regulatória de ativos no transporte de gás natural em contextos de transição regulatória: evidências internacionais e implicações para o Brasil. Ensaio Energético, 28 de setembro, 2025.
Conselheiro Editorial do Ensaio Energético. É professor e pesquisador do Instituto de Instituto de Energia da PUC-Rio (IEPUC) e Presidente eleito da Associação Internacional de Economia da Energia - IAEE. Doutor em Economia Aplicada pela Universidade de Grenoble na França.
Conselheiro Editorial do Ensaio Energético. Economista e doutor em Economia pela UFRJ. Professor e coordenador do Programa de Pós Graduação em Economia e Vice Diretor da Faculdade de Economia da UFF. Pesquisador do Grupo de Energia e Regulação (GENER/UFF).
Editora-chefe do Ensaio Energético. Economista pela UFRRJ, mestre em Economia Aplicada pela UFV e doutora em Economia pela UFF. Professora do Departamento de Ciências Econômicas da UFF, professora do Programa de Pós Graduação em Economia (PPGE/UFF) e pesquisadora do Grupo de Energia e Regulação (GENER/UFF).