1. Introdução
Em 22 de outubro de 2026, a Pré-Sal Petróleo (PPSA) realizou o primeiro leilão de comercialização de gás natural da União, no qual foram ofertados 1,1 milhão de metros cúbicos por dia (MMm³/d), distribuídos em 110 lotes, para atendimento de 23 empresas entre março e dezembro de 2027. O leilão resultou em um coeficiente médio de precificação de US$ 2,44 por MMBtu, aplicado à fórmula de preço correspondente a 115% da cotação do Henry Hub acrescida desse coeficiente. O resultado foi amplamente divulgado como uma operação vantajosa tanto para a indústria quanto para o governo. Por um lado, as empresas vencedoras teriam obtido gás natural a preços inferiores aos praticados no mercado brasileiro. Por outro, o governo teria ampliado sua arrecadação ao comercializar o gás da União por valores superiores aos obtidos com o método atual de venda na boca do poço. Em um artigo anterior analisamos a competitividade do gás comercializado no leilão sob a perspectiva dos compradores (Rocha & Almeida, 2026). Este estudo, por sua vez, concentra-se nos efeitos dessa operação sobre a arrecadação governamental.
O argumento de aumento da arrecadação baseia-se na comparação entre o preço de venda do gás da União no leilão e o valor obtido pela PPSA com a comercialização na boca do poço à Petrobras. Considerando o coeficiente médio de US$ 2,44 por MMBtu e a cotação média do Henry Hub de US$ 2,95 por MMBtu em setembro de 2026, o preço estimado de venda no leilão seria de US$ 5,83 por MMBtu. Esse valor supera o preço de aproximadamente US$ 3 por MMBtu associado à venda do gás na boca do poço. Sob essa perspectiva, a diferença entre os preços indicaria um aumento da receita obtida com a comercialização do gás da União e, consequentemente, um potencial incremento da arrecadação governamental.
Entretanto, essa comparação não considera os custos adicionais necessários para disponibilizar o gás da União nas condições exigidas pelo leilão. Diferentemente da venda na boca do poço, a comercialização realizada pela PPSA exige serviços de escoamento e processamento do gás natural, os quais possuem custos e precisam ser remunerados. Para viabilizar essa operação, a PPSA contratou a Petrobras como agente comercializador, responsável por prover os serviços necessários à disponibilização do gás. Assim, a avaliação do impacto do leilão sobre a arrecadação governamental deve considerar não apenas o preço de venda obtido, mas também os custos associados à nova modalidade de comercialização.
Além dos custos de escoamento e processamento, a comercialização direta pela PPSA introduz riscos que não estavam presentes da mesma forma no modelo de venda na boca do poço à Petrobras. Nesse novo arranjo, a PPSA passa a estar exposta aos desafios de gerenciar o balanço entre os volumes de gás da União disponibilizados e a demanda dos compradores, incluindo eventuais excedentes ou insuficiências de oferta em relação aos volumes demandados. O gerenciamento desses desequilíbrios pode gerar custos adicionais, cuja magnitude depende das condições operacionais e comerciais do suprimento. Tais custos podem reduzir o ganho inicialmente estimado com a diferença entre os preços de venda e, consequentemente, alterar o impacto efetivo do leilão sobre a arrecadação governamental.
Nesse contexto, este artigo busca analisar o impacto do primeiro leilão de comercialização de gás natural da União sobre a arrecadação governamental, considerando tanto a receita obtida com a venda do gás quanto os custos adicionais e os riscos associados à sua disponibilização e comercialização. O objetivo é avaliar se o aumento do preço de venda observado em relação ao modelo anterior se traduz, efetivamente, em maior arrecadação para o governo.
Além desta introdução, o artigo está organizado em quatro seções. A Seção 2 discute como a limitação da concorrência no leilão pode afetar a arrecadação governamental, considerando o custo de oportunidade associado à redução do número de potenciais participantes e seus possíveis efeitos sobre os preços de venda do gás da União. A Seção 3 compara a arrecadação obtida com a comercialização por meio do leilão com aquela associada ao modelo de venda na boca do poço. A Seção 4 analisa os custos adicionais e os riscos decorrentes da comercialização direta pela PPSA, avaliando seus potenciais efeitos sobre a arrecadação. Por fim, a Seção 5 apresenta as conclusões do estudo.
2. Limitação da concorrência no leilão e arrecadação governamental
O primeiro leilão de comercialização de gás natural da União, realizado pela PPSA em outubro de 2026, estabeleceu restrições à participação de potenciais compradores. A disputa foi destinada exclusivamente a consumidores livres pertencentes a setores industriais específicos: vidreiro; cerâmico; siderúrgico, metalúrgico e de mineração; químico e petroquímico; e de fertilizantes nitrogenados. Além de limitar a participação a esses segmentos, o leilão estabeleceu volumes específicos para cada setor, de modo que os participantes concorriam apenas pelos lotes destinados ao respectivo segmento. Assim, a estrutura do certame restringiu a concorrência em duas dimensões: pela exclusão de outros potenciais compradores e pela ausência de competição entre os setores contemplados. Esta restrição teve como objetivo justamente forçar a competitividade nos setores mais intensivos em gás natural e que possuem maior sensibilidade ao preço desse energético.
A primeira restrição decorre da exclusão de consumidores finais de outros segmentos econômicos, distribuidoras de gás canalizado e de empresas comercializadoras de gás natural. Essa limitação reduziu o universo de potenciais participantes e, consequentemente, o número de agentes que poderiam disputar os volumes ofertados. A dimensão das restrições à participação no leilão fica evidente quando se compara o número de empresas habilitadas e os volumes disputados com a magnitude do mercado brasileiro de gás natural firme. No certame da PPSA, 36 empresas foram habilitadas e apresentaram lances que totalizaram 1,53 MMm³/d, dos quais 23 empresas arremataram os 1,1 MMm³/d ofertados pela PPSA (Melo, 2026; PPSA, 2026; Ramalho, 2026). O volume total dos lances corresponde a aproximadamente 3% do consumo médio de gás natural do segmento não termelétrico, que foi de cerca de 50 MMm³/d entre 2020 e 2025.
O universo de potenciais participantes também é significativamente mais amplo do que aquele efetivamente habilitado para o leilão. Em setembro de 2026, havia 269 comercializadores de gás natural autorizados pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), além de 18 distribuidoras conectadas ao sistema interligado de gasodutos (ANP, 2026). Adicionalmente, dados do Observatório do Gás indicavam 90 consumidores livres em 2025 (FGV-CERI, 2026). Embora esses números não representem necessariamente agentes com interesse ou condições de participar do certame, evidenciam que o universo de participantes efetivos foi restrito em relação à dimensão do mercado não termelétrico, sugerindo que a ampliação do acesso poderia ter aumentado a concorrência e a pressão sobre os preços ofertados.
A segunda restrição decorre da separação dos volumes por setor. Como os participantes de cada segmento disputavam exclusivamente os lotes reservados à sua categoria, não havia competição direta entre empresas de setores diferentes, mesmo que estas estivessem dispostas a pagar mais pelo gás natural. Essa estrutura reduziu a possibilidade de que a demanda de um setor pressionasse os preços dos lotes destinados a outro, limitando a competição pelo conjunto dos volumes disponibilizados.
Nesse sentido, em um leilão com maior concorrência, tanto pela ampliação do universo de participantes quanto pela possibilidade de disputa entre diferentes setores, muito provavelmente os compradores teriam de oferecer preços mais elevados para superar as propostas dos concorrentes, o que poderia aumentar a receita obtida pela PPSA. Portanto, a limitação da concorrência pode ter reduzido a pressão competitiva sobre os compradores e ampliado seu poder de negociação, aproximando a estrutura do leilão de uma situação de poder de monopsônio.
A hipótese de que a estrutura do certame tenha influenciado os resultados encontra respaldo nas diferenças observadas entre os coeficientes B obtidos pelos setores participantes. O setor vidreiro apresentou o maior coeficiente de precificação, de US$ 4,01 por MMBtu, para um volume de 100 Mm³/d. Esse valor foi superior ao obtido pelo setor siderúrgico, metalúrgico e de mineração, cujo coeficiente foi de US$ 3,09 por MMBtu para 320 Mm³/d. Os setores químico e petroquímico e cerâmico registraram coeficientes de US$ 1,93 e US$ 1,91 por MMBtu, para volumes de 350 e 200 Mm³/d, respectivamente. Já o setor de fertilizantes nitrogenados apresentou o menor coeficiente, de US$ 1,82 por MMBtu, para 130 Mm³/d. Considerando os volumes comercializados, o coeficiente médio ponderado do leilão foi de US$ 2,44 por MMBtu.
A diferença entre os resultados setoriais é particularmente relevante no caso do setor vidreiro, que apresentou disposição a pagar significativamente superior à dos demais segmentos e adquiriu todo o volume disponibilizado para sua categoria. Caso esse setor pudesse disputar volumes adicionais originalmente destinados a outros segmentos, sua disposição a pagar poderia ter contribuído para elevar os preços de parte do gás comercializado. Em uma estrutura na qual os compradores de diferentes setores concorressem pelos mesmos volumes, a maior disposição a pagar de determinados participantes poderia pressionar os preços para cima e aumentar a receita da PPSA. Embora os resultados observados não permitam determinar qual teria sido o preço em um cenário alternativo de maior concorrência, as diferenças entre os coeficientes setoriais sugerem que a segmentação dos volumes pode ter limitado a formação de preços médios mais elevados.
3. Comparação da arrecadação governamental entre os modelos de comercialização do gás da União
3.1. Venda na “Boca do Poço”
Atualmente, a PPSA comercializa todo o gás natural da União com a Petrobras, na modalidade de venda na boca do poço. Nesse modelo, o gás é comercializado antes das etapas de escoamento e processamento, de modo que o preço de venda não incorpora os custos associados a esses serviços, que ficam a cargo da Petrobras.
Conforme ilustrado na Figura 1, a comparação entre os preços de venda do gás da União divulgados pela PPSA e as cotações do petróleo Brent permite inferir que o preço do gás comercializado na boca do poço está atrelado a essa referência internacional. Em particular, observa-se que, nos primeiros quatro meses de 2026, o preço de venda correspondeu a aproximadamente 3% da cotação do Brent. Essa relação indica que o valor recebido pela PPSA varia em função das cotações internacionais do petróleo, que são, provavelmente, consideradas pela média diária dos preços observados no mês anterior.
Em 2026, a elevação das cotações internacionais do petróleo, em meio à crise no mercado global de petróleo, contribuiu para aumentar o preço de venda do gás da União nesse modelo. Considerando a cotação média do Brent de US$ 114,16 por barril em setembro de 2026 e aplicando o percentual de 3%, obtém-se um preço estimado de aproximadamente US$ 3,42 por MMBtu para o gás da União comercializado na boca do poço.
Figura 1 – Comparação entre o preço de venda do gás da União na boca do poço e a cotação do Brent
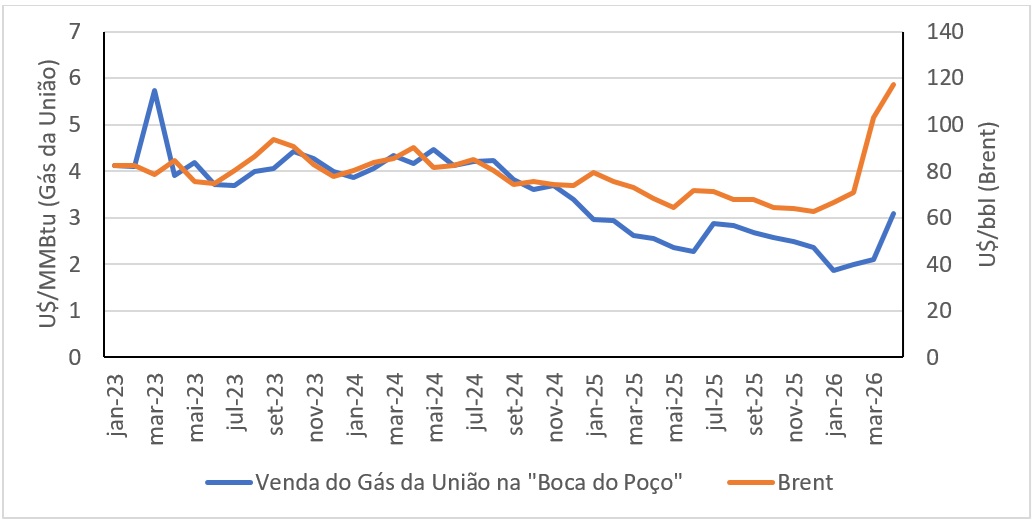
Nota: 1) Para calcular o preço de venda do gás da União, foi utilizado o fator de conversão de 26,8081 metros cúbicos por MMBtu.
Fonte: Elaboração própria com dados da EIA, PPSA e BACEN.
3.2. Comercialização via leilão
No modelo de comercialização introduzido pelo leilão da PPSA, o preço de venda do gás da União é determinado pela fórmula 115%HH + B, em que HH corresponde à cotação do Henry Hub e B representa o coeficiente de precificação definido no leilão (Rocha & Almeida, 2026). Considerando o coeficiente médio ponderado de US$ 2,44 por MMBtu e a cotação média do Henry Hub de US$ 2,95 por MMBtu em setembro de 2026, o preço estimado de venda do gás da União foi de US$ 5,83 por MMBtu. Esse valor, entretanto, não é fixo: como a fórmula está indexada ao Henry Hub, o preço de venda varia conforme as cotações internacionais dessa referência.
Diferentemente do modelo de venda na boca do poço, o gás comercializado no leilão é disponibilizado na saída da Unidade de Tratamento de Gás de Itaboraí (UTGITB). Para viabilizar essa modalidade de comercialização, a PPSA contratou a Petrobras como agente comercializador do gás natural da União. Nesse arranjo, cabe à Petrobras realizar o escoamento do gás produzido nas plataformas até a UTGITB e o processamento necessário para disponibilizá-lo ao mercado. Esse modelo permitiu a realização do primeiro leilão sem que a PPSA precisasse contratar diretamente ou acessar por conta própria a infraestrutura de escoamento e processamento.
A prestação desses serviços, contudo, envolve custos que devem ser considerados na avaliação da arrecadação governamental. Para remunerar os serviços de escoamento e processamento, a Resolução nº 15/2026 do Conselho Nacional de Política Energética (CNPE) permitiu que a PPSA utilizasse os líquidos de gás natural (LGN) separados durante o processamento como mecanismo de permuta. Caso o valor dos LGN não seja suficiente para cobrir integralmente esses custos, poderá haver necessidade de desembolso financeiro adicional para complementar a remuneração dos serviços de escoamento e processamento.
Apesar disso, a PPSA não divulgou informações detalhadas sobre os custos dos serviços de escoamento e processamento prestados pela Petrobras. Essa ausência de transparência impede quantificar diretamente o impacto desses custos sobre a arrecadação governamental e constitui uma limitação importante para comparar o resultado econômico do leilão com o modelo de venda na boca do poço.
3.3. Comparação entre os modelos de comercialização
A Tabela 1 apresenta o diferencial de preço entre os modelos de comercialização via leilão e via venda na boca do poço, calculado pela subtração do preço estimado no modelo de venda na boca do poço, equivalente a 3% da cotação do Brent, do preço definido pela fórmula do leilão, correspondente a 115% da cotação do Henry Hub (HH) acrescida do coeficiente médio ponderado de US$ 2,44 por MMBtu. O diferencial é apresentado para diferentes cenários de cotação do Brent e do Henry Hub.
Tabela 1 – Diferencial de preço entre os modelos de comercialização via leilão e na boca do poço, segundo cenários de cotação do Henry Hub e do Brent
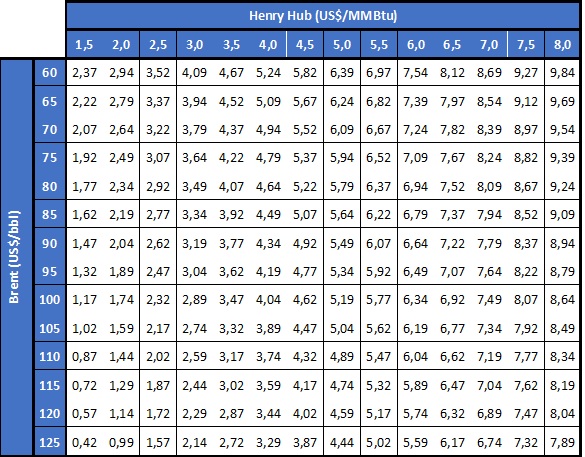
Nota: Valores obtidos pela seguinte equação: (115%HH + 2,44) – (3%Brent)
Fonte: Elaboração própria.
Para que a mudança do modelo de comercialização resulte em aumento da arrecadação governamental, o diferencial de preço apresentado na Tabela 1 deve ser superior ao custo líquido dos serviços de escoamento e processamento prestados pela Petrobras, ou seja, após o desconto do valor dos LGN utilizados como mecanismo de permuta. Caso esse custo líquido seja superior ao diferencial de preço, a receita adicional obtida com a venda do gás por meio do leilão não será suficiente para compensar os custos associados à sua disponibilização ao mercado, resultando em redução da arrecadação governamental em relação ao modelo de venda na boca do poço.
Considerando as cotações médias de setembro de 2026, de US$ 114,16 por barril para o Brent e US$ 2,95 por MMBtu para o Henry Hub, o diferencial entre os preços estimados nos dois modelos de comercialização é de aproximadamente US$ 2,41 por MMBtu. Portanto, para que o leilão tenha resultado em aumento da arrecadação governamental nesse cenário, o custo líquido dos serviços de escoamento e processamento deve ter sido de, no máximo, US$ 2,41 por MMBtu. Caso esse custo tenha superado esse valor, a arrecadação governamental terá sido reduzida com a mudança do modelo de comercialização, considerando a manutenção das cotações do Brent e do Henry Hub nos níveis observados em setembro de 2026.
Além do custo efetivo dos serviços de escoamento e processamento, descontado o valor dos LGN utilizados na permuta, a evolução relativa das cotações do Brent e do Henry Hub é determinante para o resultado econômico do modelo de comercialização via leilão. Como o preço de venda na boca do poço está vinculado ao Brent, enquanto o preço do leilão depende do Henry Hub, alterações na relação entre essas duas referências modificam o diferencial de preço entre os modelos de comercialização do gás da União.
Quanto maior for a cotação do Henry Hub em relação ao Brent, maior será o diferencial de preço favorável ao modelo de leilão e, consequentemente, maior será a possibilidade de que a receita adicional compense os custos líquidos de escoamento e processamento, aumentando a arrecadação governamental. Em sentido contrário, uma cotação do Brent elevada em relação à do Henry Hub reduz esse diferencial e, portanto, diminui a probabilidade de que a comercialização via leilão resulte em arrecadação superior à obtida com a venda na boca do poço. Assim, o efeito da mudança do modelo sobre a arrecadação governamental depende tanto do custo líquido de disponibilização do gás quanto da relação entre as cotações internacionais que determinam os preços de venda em cada modalidade.
4. Riscos da comercialização direta pela PPSA e seus potenciais impactos na arrecadação governamental
A comercialização direta do gás natural da União pela PPSA, por meio de leilões, introduz riscos que não estavam presentes da mesma forma no modelo anterior de venda na boca do poço à Petrobras. Na modalidade anterior, a PPSA vendia o gás à Petrobras sem precisar gerenciar os desequilíbrios entre a oferta e a demanda; cabia à Petrobras essa responsabilidade. que ficava responsável. No novo modelo, com a comercialização direta aos consumidores, a PPSA passa a assumir a responsabilidade pelo cumprimento dos compromissos contratuais de fornecimento, ficando exposta aos riscos associados à compatibilização entre os volumes de gás disponíveis e as quantidades solicitadas pelos compradores. Esses riscos podem gerar custos adicionais e, consequentemente, reduzir a arrecadação governamental obtida com a nova modalidade de comercialização.
O gás da União no leilão foi comercializado na modalidade firme. Em outras palavras, o contrato de fornecimento de gás natural comercializado no leilão da PPSA estabelece o compromisso de disponibilizar as quantidades solicitadas pelos compradores, respeitado o limite da Quantidade Diária Contratada (QDC). Caso a PPSA não forneça o gás solicitado (até o limite da QDC), o contrato prevê uma penalidade por falha de fornecimento equivalente a 30% do preço do gás vendido pela PPSA, a ser paga ao comprador. Além disso, o contrato estabelece uma cláusula de Take-or-Pay mensal de 95%, sem possibilidade de recuperação das quantidades pagas e não retiradas. Essa condição cria um incentivo para que os consumidores mantenham o consumo relativamente estável e próximo da QDC contratada.
A quantidade de 1,1 MMm³/d comercializados no leilão correspondem à estimativa da produção média de gás natural da União disponível em 2027 (PPSA, 2024). Dessa forma, a PPSA comercializou um volume equivalente à produção média esperada e estabeleceu condições contratuais que incentivam os compradores a solicitar quantidades próximas aos volumes contratados. Entretanto, a produção de gás natural associado do Pré-sal, de onde provém a maior parte do gás da União, apresenta elevada volatilidade. Assim, mesmo que a estimativa de produção média de 1,1 MMm³/d esteja correta, os volumes efetivamente disponíveis variarão diariamente, podendo ficar acima ou abaixo dessa média.
Essa variabilidade cria um desafio para a gestão dos volumes comercializados. Em determinados dias, a PPSA poderá dispor de mais gás do que o necessário para atender às solicitações dos compradores, enquanto, em outros, a disponibilidade poderá ser inferior à demanda contratada. No primeiro caso, será necessário encontrar alternativas para comercializar ou destinar os volumes excedentes. No segundo, a PPSA precisará buscar formas de complementar a oferta para cumprir suas obrigações contratuais e evitar penalidades por falha de fornecimento. O gerenciamento dessas situações de excesso e escassez pode gerar custos adicionais que não estão necessariamente refletidos diretamente no preço do gás estabelecido no leilão.
A obtenção de flexibilidade para lidar com essas variações pode ser particularmente custosa no mercado brasileiro de gás natural. Cerca de 95% da produção nacional é composta por gás associado ao petróleo, cuja oferta apresenta baixa flexibilidade para acompanhar variações da demanda. Essa característica contribui para elevar o custo dos mecanismos necessários ao balanceamento entre oferta e consumo. A relevância econômica da flexibilidade pode ser observada tanto nos contratos de balanceamento do setor de transporte de gás natural quanto nos contratos de fornecimento destinados a usinas termelétricas flexíveis, que pagam preços significativamente superiores aos praticados para consumidores industriais com consumo firme. Esses exemplos ilustram que a disponibilidade de gás para atender a variações de demanda possui valor econômico e pode representar um custo relevante para quem assume a responsabilidade de garantir o fornecimento.
No acordo firmado entre a PPSA com a Petrobras, foi prevista a possibilidade de operações de compra e venda de gás entre as duas empresas. Esse mecanismo poderia permitir que a Petrobras fornecesse à PPSA a flexibilidade necessária para administrar diferenças entre os volumes disponíveis e as quantidades solicitadas pelos compradores do leilão. Contudo, a utilização desse mecanismo para gerenciar excedentes e déficits diários de gás pode envolver custos adicionais (além daqueles relacionados ao escoamento e processamento). Como a PPSA não divulgou informações sobre as condições econômicas dessas operações nem sobre os eventuais custos associados ao fornecimento de flexibilidade pela Petrobras, não é possível quantificar seu impacto sobre a arrecadação governamental.
Portanto, além dos custos de escoamento e processamento discutidos na seção anterior, a avaliação do resultado econômico da comercialização direta pela PPSA deve considerar os potenciais custos associados à gestão da volatilidade da produção. Caso esses custos sejam elevados, poderão reduzir ou até mesmo anular o ganho de arrecadação potencialmente obtido com o maior preço de venda do gás no leilão em comparação com o modelo de comercialização na boca do poço.
5. Conclusão
Este artigo analisou os potenciais impactos do primeiro leilão de gás natural da União, realizado pela PPSA, sobre a arrecadação governamental. A análise considerou os efeitos das restrições à concorrência no certame, os diferenciais de preço entre o novo modelo de comercialização direta e o modelo de venda na boca do poço à Petrobras, além dos custos e riscos associados à disponibilização do gás ao mercado, incluindo o escoamento, o processamento e a gestão dos desequilíbrios entre oferta e demanda.
A análise identificou que as restrições à participação no leilão, que limitaram os compradores a consumidores livres de setores específicos e impediram a concorrência entre os diferentes segmentos industriais, provavelmente reduziram os ganhos potenciais de arrecadação. A possibilidade de participação de um conjunto mais amplo de agentes, associada à concorrência entre os setores pelos volumes ofertados, poderia ter permitido à PPSA obter preços mais elevados e, potencialmente, aumentar a receita obtida com a comercialização do gás da União. Entretanto, não é possível quantificar esse ganho potencial com base nos resultados do leilão realizado. Essa estimativa exigiria a modelagem de cenários alternativos de competição ou a realização de novos leilões com regras mais abrangentes de participação e concorrência entre os setores, cujos resultados permitiriam avaliar em que medida a ampliação da concorrência poderia elevar os preços e a arrecadação governamental.
Em relação à comparação entre os modelos de comercialização via leilão e na boca do poço, não é possível concluir, com as informações disponíveis, se a mudança resultou em aumento ou redução da arrecadação governamental. Embora o preço estimado de venda no leilão possa superar o preço praticado no modelo anterior, essa diferença não representa, por si só, um ganho líquido para a União. A PPSA não divulgou informações detalhadas sobre os custos dos serviços de escoamento e processamento prestados pela Petrobras, após considerar a utilização dos líquidos de gás natural como mecanismo de permuta, nem sobre eventuais custos associados ao fornecimento de flexibilidade para o gerenciamento dos volumes comercializados.
Além disso, a comercialização direta transfere à PPSA riscos relacionados à compatibilização entre os volumes de gás disponíveis e as quantidades solicitadas pelos compradores. A volatilidade da produção pode gerar situações de excesso ou insuficiência de oferta em relação aos compromissos contratuais, exigindo medidas de gestão que podem implicar custos adicionais e penalidades por falhas no fornecimento. Esses fatores podem reduzir ou até mesmo anular os ganhos potenciais decorrentes do maior preço de venda do gás no leilão.
Conclui-se, portanto, que a avaliação dos efeitos do leilão sobre a arrecadação governamental depende tanto do grau de concorrência estabelecido no certame quanto dos custos efetivos de disponibilização e comercialização do gás da União, incluindo aqueles associados à gestão da flexibilidade. A divulgação de informações mais detalhadas sobre esses custos e sobre as condições econômicas dos serviços contratados pela PPSA é fundamental para permitir uma avaliação conclusiva dos resultados da mudança do modelo de comercialização.
6. Referências
ANP. (2026). Autorização e Registro de Agentes [Conjunto de dados]. https://www.gov.br/anp/pt-br/assuntos/movimentacao-estocagem-e-comercializacao-de-gas-natural/acompanhamento-do-mercado-de-gas-natural/autorizacao-e-registro-de-agentes
FGV-CERI. (2026). Observatório do Gás Natural [Conjunto de dados]. https://observatoriodogas.fgv.br/
Melo, F. F. de. (2026, outubro 20). 1o Leilão de Gás Natural da União tem 36 empresas habilitadas. PPSA. https://www.presalpetroleo.gov.br/noticias/1o-leilao-de-gas-natural-da-uniao-tem-36-empresas-habilitadas/
PPSA. (2024). Estimativa de Produção dos Contratos de Partilha e de Arrecadação para os Cofres Públicos no Período 2025-2034 [Fórum Técnico PPSA 2024]. https://www.presalpetroleo.gov.br/wp-content/uploads/2025/01/Ebook-Forum-Tecnico-PPSA-2024.pdf
PPSA. (2026, outubro 28). Comunicado de Homologação do Resultado do 1o Leilão de Gás Natural da União. https://www.presalpetroleo.gov.br/wp-content/uploads/2026/10/Comunicado-de-Homologacao_28.10.2026.pdf
Ramalho, A. (2026, outubro 24). O que o leilão de gás da União revela para o mercado em dez pontos. Eixos. https://eixos.com.br/newsletters/newsletter-gas-week/o-que-o-leilao-de-gas-da-uniao-revela-para-o-mercado-em-dez-pontos/
Rocha, F. F. da, & Almeida, E. L. F. de. (2026, novembro 3). Qual é o Impacto do Leilão do Gás da União sobre o Preço da Molécula de Gás Natural no Mercado Brasileiro? Ensaio Energético. https://ensaioenergetico.com.br/qual-e-o-impacto-do-leilao-do-gas-da-uniao-sobre-o-preco-da-molecula-de-gas-natural-no-mercado-brasileiro/
Autor do Ensaio Energético. Doutor, Mestre e Bacharel em Economia pela Universidade Federal do Rio de Janeiro (UFRJ). Consultor sobre o mercado de gás natural e biometano na Prysma E&T Consultores.
Conselheiro Editorial do Ensaio Energético. É professor e pesquisador do Instituto de Instituto de Energia da PUC-Rio (IEPUC) e Presidente eleito da Associação Internacional de Economia da Energia - IAEE. Doutor em Economia Aplicada pela Universidade de Grenoble na França.